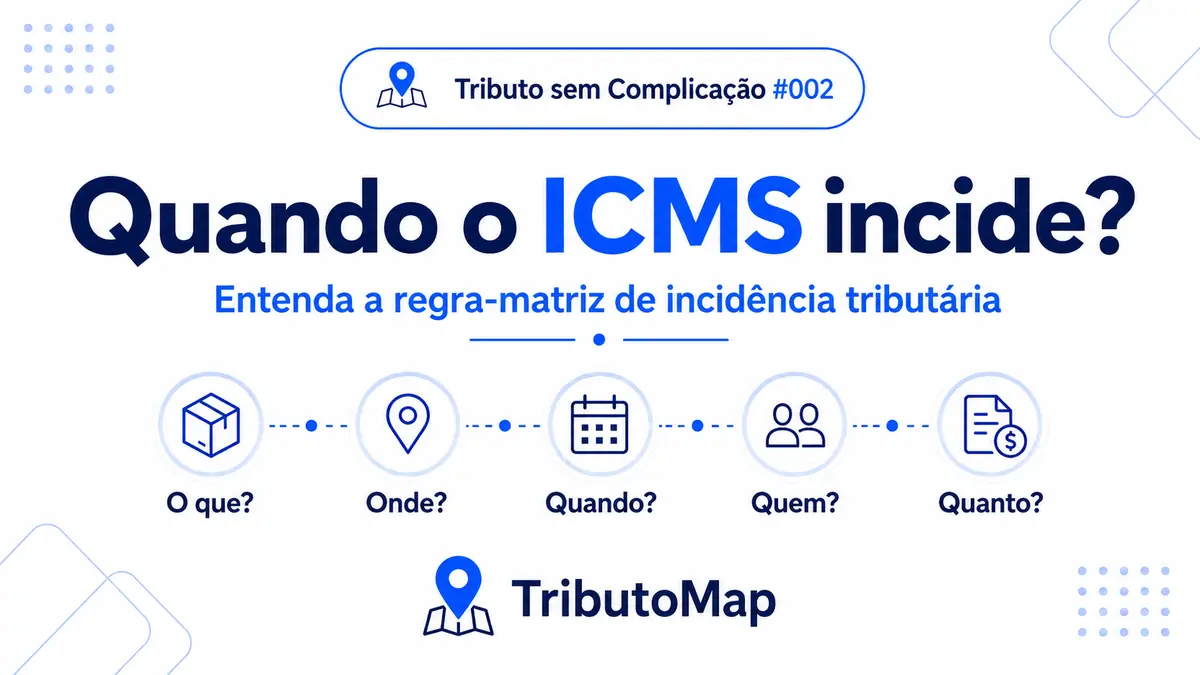
Quando o ICMS incide?
Entenda a regra-matriz de incidência tributária
IMPORTANTE — TRANSIÇÃO DA REFORMA TRIBUTÁRIA
Apesar da implementação da Reforma Tributária do consumo, o ICMS continua vigente. A Emenda Constitucional nº 132/2023 prevê sua redução progressiva entre 2029 e 2032 e sua extinção a partir de 2033.
Houve uma venda. Então há ICMS?
Uma empresa vendeu uma mercadoria. Há ICMS?
Uma mercadoria saiu fisicamente do estabelecimento. O fato gerador ocorreu?
Uma Nota Fiscal Eletrônica foi emitida. Isso significa, por si só, que nasceu uma obrigação de pagar ICMS?
Embora essas perguntas pareçam simples, elas mostram por que a análise do ICMS não deve começar pelo cálculo.
Antes de procurar a alíquota ou calcular quanto será pago, precisamos compreender o que aconteceu juridicamente, onde a operação é considerada ocorrida, em qual momento ocorre o fato gerador, quem integra a relação tributária e quais elementos serão utilizados para quantificar o imposto.
É justamente para organizar esse raciocínio que podemos utilizar a chamada regra-matriz de incidência tributária.
Neste artigo, vamos entender como os critérios material, espacial, temporal, pessoal e quantitativo podem ser utilizados como um mapa para analisar a incidência do ICMS.
Antes de falar em regra-matriz: o que significa incidência?
O Código Tributário Nacional estabelece, em seu art. 113, que a obrigação tributária principal surge com a ocorrência do fato gerador.
Já o art. 114 define o fato gerador da obrigação principal como a situação definida em lei como necessária e suficiente à sua ocorrência.
Em outras palavras, a legislação descreve determinadas situações e atribui consequências tributárias a elas.
Quando analisamos uma operação concreta, precisamos verificar se aquilo que efetivamente aconteceu corresponde à situação juridicamente prevista.
Por esse motivo, o nome comercial dado a uma operação nem sempre é suficiente para determinar sua tributação.
Dizer que ocorreu uma:
venda;
transferência;
remessa;
devolução;
bonificação;
é apenas o começo da análise.
Precisamos compreender o que juridicamente aconteceu naquela operação e como a legislação tributária a trata.
O próprio CTN ainda estabelece, em seu art. 116, regras gerais sobre o momento em que o fato gerador e seus efeitos são considerados ocorridos.
Fato gerador e hipótese de incidência são a mesma coisa?
O Código Tributário Nacional utiliza expressamente a expressão “fato gerador”.
Na doutrina tributária, entretanto, é comum utilizar terminologias mais específicas para distinguir a descrição abstrata prevista pela norma da situação concreta efetivamente ocorrida.
Por isso, você poderá encontrar expressões como hipótese de incidência, hipótese tributária e fato jurídico tributário em livros e estudos especializados.
Para os objetivos deste artigo, utilizaremos preferencialmente a terminologia adotada pela legislação, sem perder de vista essa diferença conceitual.
O que é a regra-matriz de incidência tributária?
A regra-matriz de incidência tributária é uma construção doutrinária utilizada para organizar os elementos essenciais da norma tributária.
No Direito Tributário brasileiro, essa estrutura é especialmente associada aos estudos desenvolvidos por Paulo de Barros Carvalho.
De maneira didática, podemos dividi-la em duas partes.
| Parte | Critério | Pergunta prática |
|---|---|---|
| Antecedente | Material | O que aconteceu? |
| Antecedente | Espacial | Onde aconteceu? |
| Antecedente | Temporal | Quando aconteceu? |
| Consequente | Pessoal | Quem integra a relação tributária? |
| Consequente | Quantitativo | Como a obrigação é quantificada? |
MAPA DA INCIDÊNCIA
O que? → Onde? → Quando? → Quem? → Quanto?
Os três primeiros critérios descrevem a situação que precisa ocorrer.
Os dois últimos permitem identificar a relação jurídica decorrente dessa ocorrência e a forma como a obrigação será quantificada.
É importante destacar que não existe um artigo na Constituição, no CTN ou na Lei Kandir dizendo que a regra-matriz possui esses cinco critérios.
Estamos diante de uma construção doutrinária utilizada para organizar e interpretar os elementos encontrados na legislação.
Existe apenas uma regra-matriz do ICMS?
Aqui cabe uma observação técnica importante.
Quando utilizamos a expressão “regra-matriz do ICMS” de maneira didática, estamos simplificando o tema.
O ICMS possui diferentes materialidades.
Ele pode atingir, por exemplo, operações relativas à circulação de mercadorias, prestações de transporte interestadual e intermunicipal, prestações de comunicação e determinadas operações de importação.
Por isso, em uma análise jurídica mais rigorosa, pode ser necessário construir regras-matrizes específicas para cada materialidade.
Neste artigo, utilizaremos o modelo geral como ferramenta introdutória para compreender o método de análise.
1. Critério material: o que aconteceu?
A primeira pergunta é:
PERGUNTA-CHAVE
O que aconteceu juridicamente?
O critério material procura identificar o comportamento ou a situação juridicamente relevante prevista pela norma.
Uma simplificação bastante comum é definir o ICMS apenas como um “imposto sobre vendas”.
Essa definição pode até ajudar em uma primeira aproximação ao assunto, mas é insuficiente para uma análise tributária.
A Constituição Federal estabelece que compete aos Estados e ao Distrito Federal instituir imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações ou prestações se iniciem no exterior.
A Lei Complementar nº 87/1996, conhecida como Lei Kandir, detalha essas hipóteses em seu art. 2º, abrangendo operações relativas à circulação de mercadorias, transporte interestadual e intermunicipal, prestações onerosas de comunicação e determinadas situações envolvendo fornecimento de mercadorias e serviços, além de hipóteses específicas de importação.
EM RESUMO
Venda não é sinônimo perfeito de fato gerador do ICMS.
A movimentação física de uma mercadoria também não significa, isoladamente, que houve incidência do imposto.
Circulação física não é necessariamente circulação juridicamente tributável
Imagine que determinada mercadoria saia de um estabelecimento de uma empresa e seja enviada para outro estabelecimento pertencente à mesma empresa.
Fisicamente, tivemos:
MOVIMENTAÇÃO FÍSICA
saída → transporte → entrada em outro estabelecimento
Seria tentador concluir: “A mercadoria saiu, portanto houve ICMS.”
Mas essa conclusão estaria incompleta.
A redação vigente do § 4º do art. 12 da Lei Complementar nº 87/1996 estabelece que não se considera ocorrido o fato gerador na saída de mercadoria de um estabelecimento para outro da mesma titularidade, disciplinando também a manutenção e a transferência dos créditos nas operações interestaduais.
Há, entretanto, uma particularidade importante: o § 5º permite que o contribuinte opte por equiparar a transferência a uma operação sujeita à ocorrência do fato gerador, observadas as condições previstas no próprio dispositivo.
Esse exemplo demonstra muito bem por que a análise tributária não pode ser baseada apenas na movimentação física da mercadoria.
Precisamos primeiro compreender qual é a natureza jurídica da operação.
2. Critério espacial: onde aconteceu?
Depois de identificar o que aconteceu, surge a segunda pergunta:
PERGUNTA-CHAVE
Onde a operação ou prestação é considerada ocorrida para fins tributários?
Essa pergunta não deve ser confundida simplesmente com: “Onde está a mercadoria?” ou “De qual cidade saiu o caminhão?”
O critério espacial procura identificar qual local a legislação considera juridicamente relevante para aquela hipótese.
No ICMS, essa definição é particularmente importante porque estamos diante de um imposto de competência dos Estados e do Distrito Federal.
Precisamos, portanto, saber qual unidade federada possui o direito de exigir o imposto naquela situação concreta.
O art. 11 da Lei Complementar nº 87/1996 trata justamente do local da operação ou da prestação para efeitos de cobrança do imposto e definição do estabelecimento responsável.
As regras variam conforme a situação analisada.
Uma operação com mercadorias pode possuir determinado critério, enquanto uma prestação de transporte, um serviço de comunicação ou uma importação pode seguir regras próprias.
ESSE CRITÉRIO SERÁ FUNDAMENTAL PARA ENTENDER
operações internas → operações interestaduais → Estado de origem → Estado de destino → DIFAL
Por isso, não devemos começar uma análise interestadual simplesmente perguntando qual é a alíquota.
Primeiro precisamos compreender onde aquela operação é considerada ocorrida e quais unidades federadas participam da relação tributária.
3. Critério temporal: quando aconteceu?
Depois de saber o que aconteceu e onde, precisamos saber:
PERGUNTA-CHAVE
Quando o fato gerador é considerado ocorrido?
Esse é o critério temporal.
Mais uma vez, não existe uma única resposta válida para todas as situações envolvendo ICMS.
O art. 12 da Lei Complementar nº 87/1996 apresenta diferentes momentos de ocorrência do fato gerador de acordo com a hipótese analisada.
Entre eles estão situações relacionadas à saída de mercadorias, início de prestações de transporte, prestações de comunicação, importações e determinadas operações interestaduais.
O fato gerador ocorre quando a nota fiscal é emitida?
Não devemos utilizar essa afirmação como regra geral.
A emissão do documento fiscal é extremamente importante para documentar a operação e cumprir as obrigações previstas pela legislação.
NÃO CONFUNDA
Documento fiscal e fato gerador não são a mesma coisa.
O momento juridicamente relevante decorre da legislação aplicável à operação.
Em determinadas hipóteses, haverá forte relação entre o momento da emissão do documento e a realização da operação, mas não podemos substituir a análise da legislação pela simples existência de uma NF-e.
Esse ponto será especialmente importante quando estudarmos os documentos fiscais e suas funções dentro da legislação do ICMS.
4. Critério pessoal: quem integra a relação tributária?
Até agora analisamos:
ANTECEDENTE
o que aconteceu + onde + quando
Esses elementos integram o antecedente da regra-matriz.
Quando a situação juridicamente prevista se concretiza, precisamos identificar os sujeitos envolvidos na relação tributária.
É aqui que entra o critério pessoal.
Temos duas figuras fundamentais: sujeito ativo e sujeito passivo.
Sujeito ativo
O art. 119 do Código Tributário Nacional define sujeito ativo da obrigação como a pessoa jurídica de direito público titular da competência para exigir seu cumprimento.
No ICMS, a Constituição atribui a competência tributária aos Estados e ao Distrito Federal.
Mas, em uma operação concreta, simplesmente responder “o sujeito ativo é o Estado” não resolve completamente a questão.
PERGUNTA CORRETA
Qual Estado?
É justamente por isso que o critério espacial estudado anteriormente possui tanta importância.
Sujeito passivo
O art. 121 do CTN estabelece que sujeito passivo da obrigação principal é a pessoa obrigada ao pagamento do tributo ou da penalidade pecuniária.
O próprio artigo divide essa figura em duas categorias.
Contribuinte: quando possui relação pessoal e direta com a situação que constitui o respectivo fato gerador.
Responsável: quando, sem possuir a condição de contribuinte, sua obrigação decorre expressamente de lei.
No caso específico do ICMS, o art. 4º da Lei Complementar nº 87/1996 estabelece as regras gerais relacionadas ao contribuinte e também prevê situações em que determinadas pessoas serão consideradas contribuintes independentemente da habitualidade ou do intuito comercial.
A Lei Kandir também contém regras específicas relacionadas à responsabilidade tributária.
Essa distinção será fundamental mais adiante, quando estudarmos temas como a Substituição Tributária do ICMS.
5. Critério quantitativo: quanto?
Chegamos então à pergunta que, muitas vezes, é feita primeiro:
PERGUNTA-CHAVE
Quanto é o ICMS?
Só que agora conseguimos perceber por que essa pergunta deveria aparecer apenas depois das anteriores.
Antes de calcular o imposto, precisamos saber: o que aconteceu, onde, quando e quem integra aquela relação tributária.
O critério quantitativo procura identificar os elementos necessários para determinar a expressão econômica da obrigação tributária.
ESTRUTURA BÁSICA
Base de cálculo × Alíquota
A base de cálculo também não é simplesmente um número escolhido para realizar a conta.
Ela é juridicamente definida.
O art. 13 da Lei Complementar nº 87/1996 estabelece diferentes bases de cálculo conforme a operação ou prestação analisada. Em determinadas saídas de mercadorias, por exemplo, a legislação utiliza o valor da operação; em determinadas prestações de transporte e comunicação, utiliza o preço do serviço.
A alíquota também dependerá da situação concreta.
Existem diferenças entre operações internas e interestaduais, além de regras constitucionais, resoluções do Senado e legislações estaduais que precisam ser consideradas.
E ainda existe outra particularidade importante: o próprio ICMS integra sua base de cálculo.
É o que normalmente chamamos de cálculo “por dentro”.
Mas esse tema merece uma explicação própria.
PRÓXIMO ARTIGO
TributoMap #003 — Como se calcula o ICMS? Base de cálculo, alíquota e cálculo “por dentro”.
Aplicando a regra-matriz a uma operação
Agora podemos juntar os cinco critérios.
SITUAÇÃO HIPOTÉTICA
Uma empresa comercial estabelecida em Santa Catarina vende uma mercadoria de seu estoque para outra empresa também estabelecida em Santa Catarina.
Para facilitar a análise, vamos considerar uma operação comum, realizada por contribuinte do ICMS, sem substituição tributária, benefício fiscal, diferimento ou regime especial.
Critério material
Primeiro perguntamos: O que aconteceu?
Temos uma operação envolvendo a venda e circulação de uma mercadoria pertencente ao estoque comercial.
A primeira tarefa será verificar se essa situação corresponde à materialidade constitucional e legal alcançada pelo ICMS.
Critério espacial
Depois perguntamos: Onde a operação é considerada ocorrida?
Consultamos as regras do art. 11 da Lei Complementar nº 87/1996 para identificar o local juridicamente relevante.
Nesse exemplo simplificado, estamos diante de uma operação realizada entre estabelecimentos situados em Santa Catarina.
Critério temporal
A próxima pergunta é: Quando ocorre o fato gerador?
Precisamos verificar o art. 12 da Lei Kandir.
Em uma situação comum de venda com saída da mercadoria do estabelecimento contribuinte, a saída constitui o momento juridicamente relevante previsto na legislação, ressalvadas as hipóteses e particularidades legais aplicáveis.
Critério pessoal
Agora perguntamos: Quem integra a relação tributária?
Precisamos identificar o sujeito ativo e o sujeito passivo.
Na situação proposta, analisamos qual unidade federada possui competência para exigir o imposto e se a empresa vendedora ocupa a condição de contribuinte daquela obrigação.
Critério quantitativo
Somente depois chegamos à pergunta: Quanto?
Identificamos a base de cálculo e a alíquota aplicável à operação.
PERCEBA A ORDEM
Não começamos procurando: “qual é a alíquota do ICMS?”
Começamos procurando: “o que juridicamente aconteceu nesta operação?”
Essa mudança na ordem das perguntas torna a análise muito mais segura.
Um exemplo que mostra por que esse método é importante
Voltemos à transferência de mercadorias entre estabelecimentos do mesmo titular.
Temos uma mercadoria saindo fisicamente do estabelecimento A e entrando no estabelecimento B.
Se utilizarmos apenas o critério físico — mercadoria saiu = ICMS — poderemos chegar a uma conclusão errada.
A legislação atualmente estabelece, como regra, que não se considera ocorrido o fato gerador nessa transferência entre estabelecimentos da mesma titularidade, ao mesmo tempo em que disciplina os créditos e permite a opção prevista no § 5º do art. 12 da Lei Kandir.
O QUE ESSE CASO DEMONSTRA?
A regra-matriz não serve para decorar respostas. Ela serve para organizar as perguntas corretas.
A regra-matriz não substitui a legislação
Esse talvez seja um dos pontos mais importantes deste artigo.
Conhecer as cinco perguntas — o quê, onde, quando, quem e quanto — não significa que podemos determinar a tributação de qualquer operação sem consultar as normas aplicáveis.
A regra-matriz é um método de análise.
As respostas precisam ser encontradas nas fontes jurídicas pertinentes, que, dependendo da situação, podem incluir:
Constituição Federal;
Código Tributário Nacional;
Lei Complementar nº 87/1996;
legislação estadual;
convênios, ajustes SINIEF e protocolos;
resoluções do Senado;
decisões judiciais;
atos das administrações tributárias.
EM UMA FRASE
A regra-matriz não substitui a legislação. Ela organiza as perguntas que precisamos responder nela.
Incidência não significa necessariamente valor final a recolher
Existe ainda uma última distinção importante.
Identificar que determinada operação está sujeita ao ICMS não significa que o valor calculado naquela operação será necessariamente igual ao valor que o contribuinte recolherá ao Estado ao final da apuração.
O ICMS é um imposto não cumulativo.
A Constituição determina, em termos gerais, que o imposto devido seja compensado com o montante cobrado nas operações ou prestações anteriores, observadas as regras e limitações aplicáveis.
Por isso, ainda teremos de compreender conceitos como:
APURAÇÃO
débitos → créditos → estornos → ajustes → saldo → recolhimento
Esse será outro passo da nossa sequência de estudos.
Primeiro identificamos quando o ICMS incide.
Depois veremos como o ICMS é calculado.
E, na sequência, entenderemos como funciona a não cumulatividade e a apropriação dos créditos.
Resumindo: qual é o mapa da incidência do ICMS?
Quando você estiver diante de uma operação e precisar começar a analisar sua tributação pelo ICMS, utilize estas cinco perguntas:
| Pergunta | Critério |
|---|---|
| O que aconteceu? | Material |
| Onde aconteceu juridicamente? | Espacial |
| Quando aconteceu? | Temporal |
| Quem integra a relação tributária? | Pessoal |
| Como a obrigação é quantificada? | Quantitativo |
Esse mapa não fornece respostas automáticas.
Ele mostra quais respostas precisam ser encontradas.
E essa talvez seja a principal utilidade da regra-matriz para quem trabalha diariamente com tributação: transformar uma operação aparentemente simples em uma análise estruturada.
Conclusão
A incidência do ICMS não pode ser determinada apenas pela existência de uma venda, pela movimentação física de uma mercadoria ou pela emissão de uma nota fiscal.
É necessário qualificar juridicamente a situação.
Precisamos identificar o que aconteceu, determinar onde aquela operação ou prestação é considerada ocorrida, verificar quando ocorre o fato gerador, identificar quem integra a relação tributária e, somente então, determinar como o imposto será quantificado.
A regra-matriz de incidência tributária oferece uma maneira organizada de percorrer esse caminho.
Seu maior valor não está em fornecer uma resposta pronta, mas em impedir que uma análise complexa comece pela pergunta errada.
ANTES DE PERGUNTAR “QUANTO É O ICMS?”
Pergunte: “O que aconteceu nesta operação?”
A partir daí, podemos construir o restante do mapa.
Próximo TributoMap
#003 — Como se calcula o ICMS?
No próximo artigo, vamos entender como funcionam base de cálculo, alíquota e o cálculo “por dentro” do ICMS, com exemplos práticos.
Referências
BRASIL. Constituição da República Federativa do Brasil de 1988. Especialmente art. 155. Acesso oficial
BRASIL. Lei nº 5.172, de 25 de outubro de 1966 — Código Tributário Nacional. Especialmente arts. 113, 114, 116, 119 e 121. Acesso oficial
BRASIL. Lei Complementar nº 87, de 13 de setembro de 1996 — Lei Kandir. Especialmente arts. 2º, 4º a 6º, 11, 12 e 13. Acesso oficial
BRASIL. Lei Complementar nº 204, de 28 de dezembro de 2023. Altera a Lei Complementar nº 87/1996 quanto às transferências de mercadorias entre estabelecimentos do mesmo titular. Acesso oficial
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Reforma Tributária do consumo e transição do ICMS para o IBS. Acesso oficial
CARVALHO, Paulo de Barros. Curso de Direito Tributário. São Paulo: Noeses.
CARVALHO, Paulo de Barros. Direito Tributário: Linguagem e Método. São Paulo: Noeses.
Aviso: Conteúdo de caráter educativo e informativo. A análise de uma operação concreta deve considerar a legislação vigente da unidade federada envolvida, o regime tributário do contribuinte, os documentos da operação e eventuais normas específicas aplicáveis.