Não cumulatividade: como funcionam os créditos de ICMS?
Débitos, créditos, estornos e saldo credor na apuração
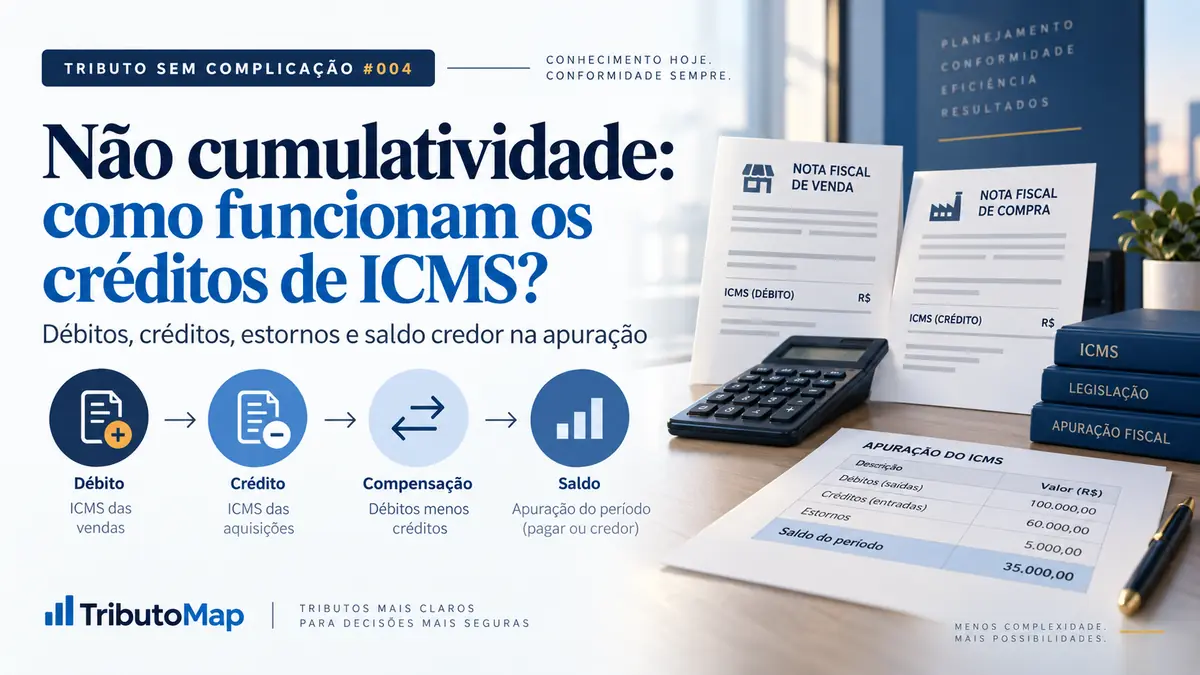
No conteúdo anterior da série, vimos que o ICMS destacado em uma operação não corresponde necessariamente ao valor que a empresa efetivamente recolherá ao Estado.
O motivo é uma das características centrais do imposto: o ICMS é não cumulativo. Em vez de simplesmente somar todo o imposto incidente em cada etapa da cadeia, a sistemática permite compensar, dentro das regras legais, o imposto devido nas operações e prestações próprias com créditos relacionados ao ICMS cobrado em etapas anteriores.
A Constituição Federal estabelece essa lógica no art. 155, § 2º, I, e a Lei Complementar nº 87/1996 (Lei Kandir) disciplina o regime de compensação, especialmente nos arts. 19 a 25.
Neste artigo, vamos entender a estrutura básica da não cumulatividade do ICMS, diferenciando débito, crédito, estorno, saldo credor e recolhimento.
1. O que significa dizer que o ICMS é não cumulativo?
A não cumulatividade é uma técnica constitucional de compensação. Em termos simplificados, o contribuinte confronta o ICMS devido em suas operações ou prestações com os créditos admitidos relativos a etapas anteriores.
A Constituição não diz que toda compra gera crédito nem que todo ICMS indicado em uma nota fiscal será aproveitável. Ela estabelece a compensação do imposto devido com o montante cobrado anteriormente, enquanto a lei complementar e a legislação estadual disciplinam como esse direito funciona na prática.
- Cálculo da operação: quanto de ICMS corresponde àquela saída ou prestação.
- Apuração do período: quanto será devido depois de confrontar débitos, créditos, saldos anteriores e ajustes admitidos.
Ideia central: o ICMS não é apurado olhando apenas para uma nota de venda isolada. Em regra, a empresa precisa observar o conjunto de débitos, créditos e ajustes do período de apuração.
2. O que é débito de ICMS?
No regime normal de apuração, o débito representa, de forma simplificada, o ICMS relacionado às operações ou prestações próprias tributadas que deve ser considerado na apuração.
Se uma empresa realiza uma venda tributada com ICMS de R$ 270,00, esse valor integra, em regra, os débitos do período. Isso ainda não significa que ela recolherá exatamente R$ 270,00, porque podem existir créditos e outros ajustes legalmente admitidos.
3. O que é crédito de ICMS?
O crédito de ICMS é o valor que pode ser utilizado na compensação prevista pelo regime de não cumulatividade, desde que exista fundamento legal para o seu aproveitamento.
O art. 20 da Lei Kandir assegura, para a compensação, o direito de creditar-se do imposto anteriormente cobrado em operações que resultem na entrada de mercadoria no estabelecimento e no recebimento de determinados serviços, mas o próprio dispositivo e os artigos seguintes estabelecem vedações, condições e formas específicas de apropriação.
4. Exemplo básico: débito menos crédito
Considere uma empresa no regime normal de apuração e, apenas para fins didáticos, suponha que todas as operações do exemplo estejam regularmente tributadas, sem benefício fiscal, substituição tributária, DIFAL, estorno ou outro tratamento especial.
| Etapa | Valor |
|---|---|
| Compra para revenda | R$ 1.000,00 |
| Crédito admitido no exemplo | R$ 180,00 |
| Venda | R$ 1.500,00 |
| Débito de ICMS na venda | R$ 270,00 |
| Saldo simplificado antes de outros ajustes | R$ 270,00 − R$ 180,00 = R$ 90,00 |
Nesse cenário simplificado, a empresa não recolheria R$ 270,00 apenas porque esse foi o ICMS da venda. O crédito admitido de R$ 180,00 é compensado com o débito de R$ 270,00, restando R$ 90,00 antes de outros ajustes e saldos.
Como usamos a mesma alíquota em todas as etapas, o resultado de R$ 90,00 corresponde matematicamente a 18% sobre a diferença de R$ 500,00 entre os valores das duas operações. Mas isso é uma consequência do exemplo, não uma fórmula universal de “ICMS sobre a margem”. Alíquotas, benefícios, bases, regimes e restrições de crédito podem ser diferentes.
5. Toda entrada com ICMS destacado gera crédito?
Não. Esse é um dos erros mais comuns na prática.
A existência de ICMS destacado em um documento fiscal é um elemento importante, mas não resolve sozinha o direito ao crédito. Entre as verificações necessárias estão:
- se a operação anterior está em hipótese que permite creditamento;
- se a mercadoria ou o serviço está relacionado à atividade do estabelecimento;
- qual será a destinação da mercadoria, bem ou serviço;
- se existe vedação específica na Lei Kandir ou na legislação aplicável;
- se o documento fiscal é idôneo;
- se a escrituração é realizada nos prazos e condições exigidos;
- se existe necessidade de apropriação parcelada, proporcional ou de estorno posterior.
A Lei Kandir expressamente condiciona o direito de crédito à idoneidade da documentação e, quando aplicável, à escrituração nos prazos e condições estabelecidos na legislação.
6. Mercadorias para comercialização e industrialização
As aquisições de mercadorias que serão comercializadas ou utilizadas em processos produtivos estão entre os casos mais frequentes de creditamento no regime normal, mas o enquadramento concreto deve respeitar as regras da Lei Kandir e da legislação estadual.
Também é necessário observar o tratamento da saída subsequente. A Constituição e a Lei Kandir estabelecem, como regra geral, limitações ao crédito quando a operação ou prestação anterior ou posterior é isenta ou não tributada, ressalvadas as hipóteses em que a legislação autorize sua manutenção.
Por isso, não é seguro transformar a análise em uma regra simplificada como “se entrou na empresa, gera crédito” ou “se tem ICMS na nota, credita”.
7. Isenção e não incidência: o que acontece com os créditos?
A Constituição Federal estabelece uma regra importante: salvo determinação em contrário da legislação, a isenção ou a não incidência não gera crédito para compensação nas operações seguintes e também acarreta a anulação do crédito relativo às operações anteriores.
A Lei Kandir desenvolve essa lógica. Em determinadas situações, a entrada relacionada a uma saída isenta ou não tributada não gera crédito; em outras, um crédito inicialmente apropriado poderá precisar ser estornado.
Esse é um bom exemplo de por que “saída sem ICMS” não significa necessariamente “perda de todo crédito”. É preciso identificar a hipótese legal específica.
8. O que é estorno de crédito?
Estornar um crédito significa retirar da apuração um crédito que havia sido apropriado, quando ocorre uma das situações previstas na legislação.
O art. 21 da Lei Kandir determina o estorno, entre outras hipóteses, quando a mercadoria ou serviço:
- for posteriormente destinado a saída ou prestação não tributada ou isenta, em situação prevista no dispositivo;
- for integrado ou consumido em processo de industrialização cujo produto resultante tenha saída não tributada ou isenta;
- for utilizado em finalidade alheia à atividade do estabelecimento;
- perecer, deteriorar-se ou extraviar-se.
O estorno não deve ser tratado como sinônimo automático de multa ou punição. Em muitos casos, ele é simplesmente o mecanismo técnico usado para ajustar um crédito que deixou de atender às condições de manutenção.
9. Ativo imobilizado: o crédito não é apropriado de uma só vez
A entrada de bem destinado ao ativo permanente possui uma sistemática específica.
Nos termos do art. 20, § 5º, da Lei Kandir, o crédito é apropriado à razão de 1/48 por mês, observadas também as regras de proporcionalidade entre operações tributadas e operações isentas ou não tributadas.
Crédito total potencial relativo ao bem: R$ 4.800,00
Fração mensal inicial: R$ 4.800,00 ÷ 48 = R$ 100,00
O valor efetivamente apropriável em cada período ainda pode depender da proporção prevista na legislação.
Se o bem for alienado antes de completar quatro anos, deixam de ser apropriadas as frações que corresponderiam ao período restante. Ao final do 48º mês, eventual saldo remanescente é cancelado conforme a regra legal.
Cuidado: ativo imobilizado não deve ser tratado como uma compra comum para crédito integral imediato.
10. Uso e consumo: atenção à regra temporal
A própria Lei Kandir menciona mercadorias destinadas ao uso ou consumo, mas o art. 33 posterga o creditamento geral dessas entradas para 1º de janeiro de 2033.
Esse ponto exige bastante cuidado conceitual. “Uso ou consumo do estabelecimento” não deve ser confundido automaticamente com toda mercadoria consumida em processo produtivo, porque a classificação pode alterar o tratamento tributário e depende da situação concreta e da legislação aplicável.
Além disso, como o Brasil está em transição para a substituição do ICMS pelo IBS, a data de 2033 precisa ser lida em conjunto com as regras constitucionais e legais da Reforma Tributária vigentes naquele momento. Portanto, não é adequado tratar essa data isoladamente como uma promessa prática de crédito futuro sem revalidar o sistema de transição.
11. Energia elétrica e serviços de comunicação possuem regras próprias
A Lei Kandir também restringe o creditamento de energia elétrica e de serviços de comunicação a hipóteses específicas.
Para energia elétrica, a legislação atualmente contempla, entre outras hipóteses, a entrada quando a energia for objeto de operação de saída, quando for consumida no processo de industrialização e, proporcionalmente, quando o consumo resultar em operação ou prestação para o exterior. Para as demais hipóteses, o art. 33 atualmente aponta 1º de janeiro de 2033.
Para serviços de comunicação, há direito de crédito em hipóteses específicas, como quando utilizados na execução de serviços da mesma natureza e, proporcionalmente, em operações ou prestações destinadas ao exterior; as demais hipóteses também estão remetidas, no texto atual do art. 33, a 1º de janeiro de 2033.
12. Documento fiscal, escrituração e prazo de cinco anos
O art. 23 da Lei Kandir condiciona o direito de crédito à idoneidade da documentação e, se for o caso, à escrituração dentro dos prazos e condições estabelecidos na legislação.
O parágrafo único do mesmo artigo estabelece que o direito de utilizar o crédito se extingue depois de cinco anos contados da data de emissão do documento.
Isso não significa que o contribuinte possa simplesmente lançar qualquer crédito antigo de qualquer forma durante cinco anos. O prazo de cinco anos deve ser combinado com os procedimentos, ajustes, registros e regras de escrituração aplicáveis ao Estado e à situação concreta.
13. Como funciona a apuração do período?
A Lei Kandir estabelece que a legislação estadual definirá o período de apuração e que as obrigações serão liquidadas mediante compensação dos débitos com os créditos escriturados e, quando houver, com saldo credor de períodos anteriores.
| Situação | Resultado geral |
|---|---|
| Débitos > créditos | A diferença é recolhida no prazo definido pelo Estado |
| Créditos > débitos | A diferença é transportada para o período seguinte |
| Existe saldo credor anterior | Pode integrar a compensação do período, conforme a legislação |
14. Saldo credor e crédito acumulado são a mesma coisa?
Não é recomendável tratar as expressões como sinônimos em qualquer contexto.
Um saldo credor pode simplesmente resultar de um período em que os créditos superaram os débitos e ser transportado para a apuração seguinte. Já determinadas hipóteses de crédito acumulado, especialmente relacionadas a exportações, possuem regras específicas de utilização ou transferência, disciplinadas pela Lei Kandir e pela legislação estadual.
15. E quando o fornecedor é optante pelo Simples Nacional?
Aqui a lógica muda e exige uma análise específica.
A Lei Complementar nº 123/2006 estabelece, como regra, que as microempresas e empresas de pequeno porte optantes pelo Simples Nacional não apropriam nem transferem créditos relativos aos impostos e contribuições abrangidos pelo regime.
Entretanto, uma pessoa jurídica não optante pelo Simples pode ter direito a crédito de ICMS em determinadas aquisições de mercadorias de fornecedor optante, desde que as mercadorias sejam destinadas à comercialização ou industrialização e observado, como limite, o ICMS efetivamente devido pelo fornecedor naquela aquisição. A alíquota aplicável ao cálculo do crédito deve ser informada no documento fiscal, além das demais condições e exceções previstas no art. 23 da LC nº 123/2006.
16. Crédito presumido ou outorgado é a mesma coisa que crédito da entrada?
Não necessariamente.
Créditos presumidos ou outorgados normalmente decorrem de benefícios ou técnicas específicas previstas na legislação e não devem ser confundidos com o crédito ordinário do ICMS cobrado em uma operação anterior.
A forma de cálculo, as condições, os limites, os efeitos sobre outros créditos e a necessidade de estorno podem variar conforme a legislação de cada Estado e o benefício utilizado.
Conteúdo futuro: Tributo sem Complicação #013 — Benefícios fiscais do ICMS.
17. Substituição tributária, combustíveis e outras sistemáticas especiais
O modelo simples “débitos menos créditos” ajuda a compreender a não cumulatividade, mas não resolve sozinho todas as situações de ICMS.
Substituição tributária, operações com combustíveis submetidas a incidência monofásica, DIFAL, regimes especiais, antecipações e outras hipóteses podem ter regras próprias de apuração, ressarcimento, complemento, crédito ou vedação.
Por isso, antes de aplicar o exemplo básico deste artigo, é necessário verificar se a operação realmente está dentro do regime normal de apuração.
18. Passo a passo: como analisar um possível crédito de ICMS?
| Etapa | Pergunta |
|---|---|
| 1 | Qual operação ou prestação gerou a entrada? |
| 2 | Houve ICMS anteriormente cobrado e existe documento fiscal idôneo? |
| 3 | A mercadoria, bem ou serviço está ligado à atividade do estabelecimento? |
| 4 | Qual será sua destinação: revenda, industrialização, ativo, uso/consumo ou outra? |
| 5 | Existe vedação por isenção, não incidência ou regra especial? |
| 6 | O crédito é integral, parcelado, proporcional ou condicionado? |
| 7 | Qual é o período e a forma correta de escrituração? |
| 8 | Existe evento posterior que exige estorno ou ajuste? |
| 9 | Como o crédito entra na apuração junto aos débitos e saldos anteriores? |
19. Exemplo final simplificado
Considere novamente uma empresa no regime normal, sem benefícios, regimes especiais ou outras particularidades, e suponha que todos os créditos abaixo sejam legalmente admitidos.
Apuração didática do mês
| Componente | Valor |
|---|---|
| Débitos do período | R$ 12.000,00 |
| Créditos das entradas | − R$ 8.500,00 |
| Outros créditos do exemplo | − R$ 300,00 |
| Estornos de crédito | + R$ 200,00 |
| Saldo credor anterior | − R$ 1.000,00 |
| Saldo simplificado a recolher | R$ 2.400,00 |
O exemplo serve apenas para visualizar a mecânica. Na prática, a apuração deve respeitar os códigos, registros, ajustes, benefícios, estornos e regras da legislação da unidade federada e da escrituração fiscal aplicável.
Resumindo: como funcionam os créditos de ICMS?
| Conceito | Resumo |
|---|---|
| Não cumulatividade | Compensa o ICMS devido com créditos admitidos de etapas anteriores |
| Débito | Valor de ICMS considerado pelas operações/prestações próprias tributadas |
| Crédito | Valor fiscal aproveitável quando a legislação autoriza |
| Estorno | Reversão de crédito quando ocorre hipótese legal que impede sua manutenção |
| Saldo credor | Excesso de créditos que, em regra, segue para período posterior |
| Recolhimento | Diferença devida depois da apuração e dos ajustes aplicáveis |
Conclusão
A não cumulatividade é uma das peças centrais para entender o ICMS. Ela explica por que o imposto destacado em uma venda não corresponde necessariamente ao valor que será recolhido ao Estado.
O sistema funciona por compensação: os débitos decorrentes das operações e prestações do período são confrontados com os créditos legalmente admitidos e com os demais ajustes aplicáveis.
Mas o ponto mais importante é justamente não transformar essa lógica em uma regra automática. O direito ao crédito depende da natureza da entrada, da atividade do estabelecimento, da destinação da mercadoria ou serviço, da tributação da etapa seguinte, da documentação, da escrituração e das regras especiais previstas na legislação.
Também existem tratamentos próprios para ativo imobilizado, uso e consumo, energia elétrica, serviços de comunicação, Simples Nacional, benefícios fiscais e outras situações.
Portanto, antes de perguntar “quanto de crédito tem nessa nota?”, a pergunta mais segura é: “por que esta operação gera crédito e qual regra determina como ele deve ser apropriado?”
Referências oficiais
- Constituição da República Federativa do Brasil de 1988 — art. 155, § 2º, especialmente incisos I, II, X e XII. Acessar fonte oficial.
- Lei Complementar nº 87/1996 (Lei Kandir) — especialmente arts. 19 a 25 e art. 33. Acessar fonte oficial.
- Lei Complementar nº 123/2006 — especialmente art. 23. Acessar fonte oficial.
- Emenda Constitucional nº 132/2023 — contexto da transição da Reforma Tributária. Acessar fonte oficial.
A legislação estadual e os atos infralegais aplicáveis devem ser consultados conforme a unidade federada, a operação, a mercadoria, o serviço e o período analisados.
#005 — Operações internas x interestaduais: o que muda no ICMS?
Aviso: conteúdo de caráter educativo e informativo. A análise de uma operação concreta depende da legislação vigente, da unidade federada envolvida, do regime tributário, da documentação e das particularidades da operação.