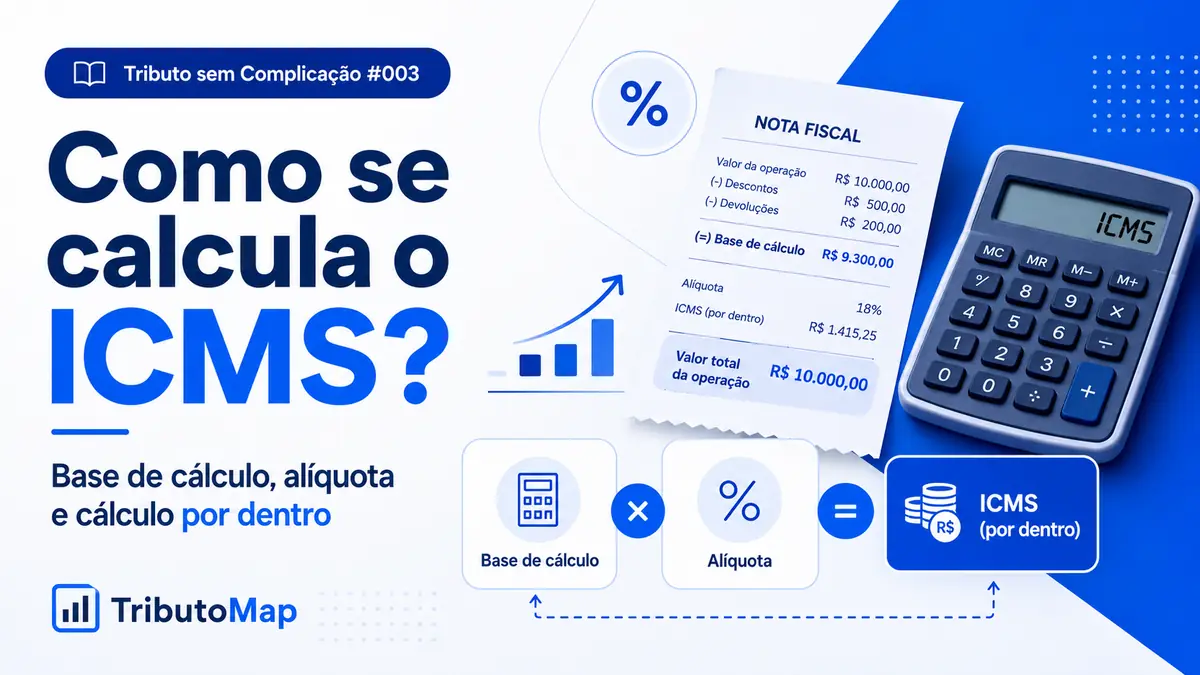
Como se calcula o ICMS?
Base de cálculo, alíquota e cálculo “por dentro”
CONTINUIDADE DA SÉRIE
No #002 identificamos quando o ICMS incide. Neste #003, avançamos para o critério quantitativo: como determinar a base de cálculo, a alíquota e o valor do imposto.
No conteúdo anterior da série, vimos que a análise do ICMS não deve começar pela alíquota.
Antes de calcular o imposto, precisamos compreender o que aconteceu, onde, quando e quem integra a relação tributária.
Somente depois chegamos ao último elemento da regra-matriz: quanto?
ESTRUTURA BÁSICA
Base de cálculo × Alíquota
À primeira vista, portanto, calcular o ICMS parece bastante simples.
Se temos uma base de cálculo de R$ 1.000,00 e uma alíquota hipotética de 18%, bastaria multiplicar:
EXEMPLO INICIAL
R$ 1.000,00 × 18% = R$ 180,00
Matematicamente, está correto. Mas a dificuldade está justamente em descobrir qual é a base de cálculo correta, qual é a alíquota aplicável, quais valores entram ou não nessa base e por que se diz que o ICMS é calculado “por dentro”.
Além disso, situações como DIFAL, substituição tributária, benefícios fiscais e Simples Nacional possuem particularidades que podem alterar significativamente o cálculo.
Neste artigo, vamos começar pela estrutura fundamental do ICMS próprio em uma operação comum.
A fórmula básica do ICMS
FÓRMULA
ICMS = Base de cálculo × Alíquota
ou: ICMS = BC × alíquota
Imagine, exclusivamente para fins didáticos, a seguinte situação:
EXEMPLO
Base de cálculo: R$ 1.000,00
Alíquota hipotética: 18%
ICMS = R$ 1.000,00 × 18% = R$ 180,00
Portanto, naquela operação, o valor do ICMS correspondente à aplicação da alíquota sobre a base de cálculo será de R$ 180,00.
PERGUNTA-CHAVE
De onde vieram esses R$ 1.000,00 utilizados como base de cálculo?
1. O que é a base de cálculo do ICMS?
A base de cálculo é o valor econômico sobre o qual será aplicada a alíquota do imposto.
Ela não é escolhida livremente pelo contribuinte. É a legislação que determina qual grandeza deverá ser utilizada em cada hipótese.
O art. 13 da Lei Complementar nº 87/1996 (Lei Kandir) estabelece diferentes bases de cálculo conforme a operação ou prestação analisada.
Em uma saída de mercadoria em situação abrangida pelo art. 12, por exemplo, a regra pode utilizar como base o valor da operação. Em determinadas prestações de transporte interestadual e intermunicipal ou comunicação, a legislação utiliza o preço do serviço. Já uma importação possui uma composição própria da base de cálculo.
Portanto, não existe uma única base de cálculo aplicável a toda e qualquer situação de ICMS.
O que significa “valor da operação”?
Essa expressão aparece diversas vezes na legislação do ICMS.
Em uma venda comum, podemos inicialmente pensar no valor cobrado pela mercadoria. Mas isso não significa que basta olhar para o preço unitário do produto.
Determinados valores cobrados do adquirente também podem integrar a base de cálculo. O § 1º do art. 13 da Lei Kandir estabelece expressamente alguns desses elementos.
o próprio ICMS;
seguros;
juros;
outras importâncias pagas, recebidas ou debitadas;
descontos concedidos sob condição;
determinados valores de frete.
Por isso, calcular corretamente o imposto exige primeiro montar corretamente sua base de cálculo.
2. O próprio ICMS faz parte da base de cálculo
Aqui chegamos a uma das características mais conhecidas - e também mais confusas - do ICMS.
A Lei Complementar nº 87/1996 determina que integra a base de cálculo o montante do próprio imposto, conforme o art. 13, § 1º, I.
ICMS “POR DENTRO”
O ICMS não é simplesmente calculado e acrescentado ao preço depois. O próprio imposto está contido no valor utilizado como base de cálculo.
Exemplo 1 - O valor da operação já contém o ICMS
HIPÓTESE
Valor da operação: R$ 1.000,00
Alíquota hipotética: 18%
ICMS = R$ 1.000,00 × 18% = R$ 180,00
Mas atenção: os R$ 180,00 já estão dentro dos R$ 1.000,00.
Não fazemos R$ 1.000,00 + R$ 180,00 = R$ 1.180,00 se aqueles R$ 1.000,00 já correspondem ao valor da operação com o ICMS incorporado.
| Composição | Valor |
|---|---|
| Valor total da operação | R$ 1.000,00 |
| ICMS contido na operação | R$ 180,00 |
| Valor restante sem essa parcela de ICMS | R$ 820,00 |
Portanto: R$ 820,00 + R$ 180,00 = R$ 1.000,00. É isso que significa dizer, em termos didáticos, que o imposto está “por dentro”.
Mas por que isso confunde tanto?
Porque estamos acostumados com outro tipo de cálculo.
Imagine um valor de R$ 1.000,00 e um tributo hipotético de 18% “por fora”. Faríamos R$ 1.000,00 × 18% = R$ 180,00 e depois R$ 1.000,00 + R$ 180,00 = R$ 1.180,00.
Nesse modelo, os R$ 1.000,00 são o valor antes do tributo. No ICMS, quando a legislação determina que o próprio imposto compõe sua base, a lógica é diferente.
É fundamental, portanto, saber o que o valor informado representa.
Exemplo 2 - Partindo de um valor líquido sem ICMS
Agora vamos mudar o problema.
Suponha que uma empresa queira receber, hipoteticamente, R$ 1.000,00 líquidos da parcela correspondente ao valor sem ICMS e precise formar um valor total no qual uma alíquota hipotética de 18% esteja incorporada.
Não podemos simplesmente calcular R$ 1.000,00 + 18% = R$ 1.180,00, porque 18% de R$ 1.180,00 correspondem a R$ 212,40, e não a R$ 180,00.
FÓRMULA DO GROSS-UP
Valor com ICMS = Valor líquido ÷ (1 − alíquota)
APLICAÇÃO
Valor com ICMS = R$ 1.000,00 ÷ (1 − 0,18)
Valor com ICMS = R$ 1.000,00 ÷ 0,82
Valor com ICMS ≈ R$ 1.219,51
ICMS ≈ R$ 1.219,51 × 18% = R$ 219,51
E verificamos: R$ 1.219,51 − R$ 219,51 = R$ 1.000,00.
| Composição | Valor aproximado |
|---|---|
| Valor sem a parcela de ICMS | R$ 1.000,00 |
| ICMS incorporado | R$ 219,51 |
| Valor total | R$ 1.219,51 |
Então uma alíquota de 18% equivale a 21,95%?
Depende de qual base estamos utilizando para fazer a comparação.
Sobre o valor total de R$ 1.219,51, 18% correspondem a R$ 219,51. Mas, comparando a parcela de R$ 219,51 com os R$ 1.000,00 que restam depois de retirar o imposto, temos aproximadamente 21,95%.
A alíquota legal continua sendo 18% no nosso exemplo hipotético. Os aproximadamente 21,95% surgem apenas quando comparamos o imposto com uma base matemática diferente: o valor líquido sem o ICMS.
CUIDADO
Não é correto dizer que a “verdadeira alíquota legal” seria 21,95%. A alíquota legal do exemplo continua sendo 18%.
3. Frete pode integrar a base de cálculo?
Pode, mas é necessário observar as condições previstas pela legislação.
A Lei Kandir estabelece que integra a base de cálculo o valor do frete quando o transporte for efetuado pelo próprio remetente ou for realizado por sua conta e ordem, e o valor for cobrado em separado.
NÃO GENERALIZE
Não é correto afirmar que “frete sempre entra no ICMS” nem que “frete nunca entra no ICMS”. É preciso analisar como a operação foi estruturada.
Considere, neste exemplo, que tanto o valor da mercadoria quanto o frete já estejam formados com o ICMS incorporado:
EXEMPLO SIMPLIFICADO
Mercadoria: R$ 1.000,00
Frete que integra a base: R$ 100,00
Base de cálculo: R$ 1.100,00
Alíquota hipotética: 18%
ICMS = R$ 198,00
Assim, a base de cálculo é de R$ 1.100,00 e o ICMS, à alíquota hipotética de 18%, corresponde a R$ 198,00. Esse imposto já está contido nos R$ 1.100,00; não deve ser somado novamente ao valor da operação.
4. Seguro, juros e outras importâncias
O art. 13 também determina a inclusão de determinados valores relacionados à operação, como seguros, juros, demais importâncias pagas, recebidas ou debitadas e descontos concedidos sob condição.
Isso demonstra novamente por que não podemos tratar “valor da mercadoria” e “base de cálculo do ICMS” como expressões necessariamente idênticas.
5. Desconto entra ou não na base do ICMS?
Aqui é necessário distinguir dois tipos de desconto.
Desconto condicional
É aquele que depende de um acontecimento futuro. Exemplo: “Você terá 5% de desconto se pagar a fatura até determinada data.”
Nesse momento, o desconto depende do cumprimento de uma condição. A Lei Kandir inclui os descontos concedidos sob condição na base de cálculo.
Desconto incondicional
É aquele concedido definitivamente no próprio momento da operação, sem depender de evento futuro.
O Superior Tribunal de Justiça consolidou na Súmula nº 457 que os descontos incondicionais nas operações mercantis não integram a base de cálculo do ICMS.
EXEMPLO DIDÁTICO
Preço originalmente anunciado: R$ 1.000,00
Desconto incondicional: R$ 100,00
Valor efetivamente praticado: R$ 900,00
Em uma operação abrangida por essa regra, o desconto incondicional não compõe a base de cálculo do ICMS. Ainda assim, é necessário analisar a natureza efetiva do desconto e a operação concreta.
6. E o IPI? Ele entra na base do ICMS?
Depende da operação.
A Lei Kandir prevê uma situação específica em que o montante do IPI não integra a base de cálculo do ICMS.
Isso ocorre quando, cumulativamente, a operação é realizada entre contribuintes, refere-se a produto destinado à industrialização ou comercialização e configura fato gerador de ambos os impostos.
CUIDADO
Não crie a regra simplificada “IPI nunca integra a base do ICMS”. A exclusão depende das condições previstas na legislação.
7. Como encontramos a alíquota do ICMS?
Depois de determinar a base de cálculo, precisamos encontrar a alíquota aplicável.
PERGUNTA QUE NÃO TEM UMA ÚNICA RESPOSTA
“Qual é a alíquota do ICMS?”
A alíquota dependerá de fatores como Estado envolvido, produto ou serviço, operação interna ou interestadual, origem da mercadoria, destinatário e eventuais tratamentos específicos previstos na legislação.
Nas operações internas, precisamos consultar a legislação da unidade federada correspondente. Já as alíquotas aplicáveis às operações interestaduais são estabelecidas pelo Senado Federal, nos termos da Constituição.
Existem ainda regras específicas, como a alíquota interestadual de 4% para determinadas operações com bens e mercadorias importados do exterior.
CONTEÚDO FUTURO
Tributo sem Complicação #005 - Operações internas x interestaduais: o que muda no ICMS?
Não escolha a alíquota olhando apenas para o NCM
O NCM é extremamente importante para a tributação de mercadorias, mas ele não substitui a análise da operação.
Para determinar a alíquota corretamente, pode ser necessário verificar produto + legislação estadual + origem + destino + natureza da operação + destinatário + tratamento tributário.
Por isso, uma tabela contendo apenas NCM → alíquota pode ser insuficiente para resolver todos os casos.
8. Base de cálculo reduzida não é a mesma coisa que alíquota reduzida
Essa distinção é bastante importante.
SITUAÇÃO A - ALÍQUOTA REDUZIDA
Base: R$ 1.000,00
Alíquota: 12%
ICMS: R$ 120,00
SITUAÇÃO B - REDUÇÃO DE BASE DE CÁLCULO
Alíquota: 18%
Base original: R$ 1.000,00
Base reduzida: R$ 666,67
ICMS ≈ R$ 666,67 × 18% ≈ R$ 120,00
O resultado pode até ser semelhante, mas juridicamente são mecanismos diferentes. Em um caso, alteramos a alíquota; no outro, alteramos a base sobre a qual a alíquota é aplicada.
Essa diferença pode gerar consequências para escrituração, documentos fiscais, créditos, benefícios fiscais e obrigações acessórias.
CONTEÚDO FUTURO
Tributo sem Complicação #013 - Benefícios fiscais do ICMS.
9. ICMS destacado não significa necessariamente ICMS a recolher
EXEMPLO
Base de cálculo: R$ 1.000,00
Alíquota hipotética: 18%
ICMS da operação: R$ 180,00
Isso significa que a empresa necessariamente recolherá R$ 180,00 ao Estado? Não necessariamente.
O ICMS é um imposto não cumulativo. Em termos gerais, o contribuinte poderá possuir créditos relacionados às operações e prestações anteriores, observadas as regras legais.
APURAÇÃO DIDÁTICA
Débito de ICMS nas vendas: R$ 180,00
Créditos admitidos no período: R$ 100,00
Saldo antes de outros ajustes: R$ 80,00
IDEIA CENTRAL
ICMS da operação ≠ necessariamente ICMS líquido a recolher no período.
PRÓXIMO CONTEÚDO
Tributo sem Complicação #004 - Não cumulatividade: como funcionam os créditos de ICMS?
10. E o Simples Nacional?
Aqui precisamos fazer uma ressalva importante.
Os exemplos deste artigo são destinados a explicar a estrutura tradicional de cálculo do ICMS próprio fora da sistemática ordinária de recolhimento do Simples Nacional.
Uma microempresa ou empresa de pequeno porte optante pelo Simples Nacional, em regra, possui o ICMS correspondente às receitas abrangidas pelo regime calculado dentro da sistemática própria do Simples, considerando receita bruta, faixa, alíquota efetiva e percentual de repartição do tributo.
NÃO FAÇA ISSO
Não pegue uma venda de uma empresa do Simples e simplesmente aplique “valor da operação × alíquota interna do ICMS” para concluir qual será o ICMS devido dentro do DAS.
Além disso, existem situações em que o ICMS pode ser exigido fora da sistemática ordinária do Simples, como determinadas hipóteses de substituição tributária, antecipação, DIFAL e outras situações previstas na LC nº 123/2006.
11. E a substituição tributária?
Também não devemos utilizar os exemplos deste artigo para calcular automaticamente o ICMS-ST.
Na substituição tributária, podem entrar elementos adicionais como base de cálculo presumida, MVA, preço final fixado ou sugerido, alíquota interna, ICMS próprio e ICMS-ST.
CONTEÚDOS ESPECÍFICOS
#009 - O que é Substituição Tributária do ICMS?
#010 - Quando uma mercadoria está sujeita ao ICMS-ST?
#011 - Como calcular o ICMS-ST?
12. E o DIFAL?
O DIFAL também possui metodologia própria.
Em uma operação interestadual destinada a consumidor final, precisamos analisar, entre outros elementos, alíquota interestadual, alíquota interna do Estado de destino, base de cálculo, condição do destinatário e Estado responsável pela parcela correspondente.
CUIDADO
Não devemos resumir o DIFAL simplesmente à fórmula “alíquota interna − alíquota interestadual” sem antes compreender a estrutura completa da operação.
CONTEÚDOS ESPECÍFICOS
#006 - DIFAL nas vendas para consumidor final não contribuinte
#007 - DIFAL na compra para uso, consumo e ativo imobilizado
#008 - DIFAL e Simples Nacional: quando existe cobrança?
Observação temporal: esta seção considera a legislação vigente na data de atualização deste artigo.
Uma mudança importante a partir de 2027
Como estamos em período de transição da Reforma Tributária, existe uma alteração que merece ser registrada neste artigo.
A Lei Complementar nº 227/2026 incluiu no art. 13, § 1º, da Lei Kandir uma nova regra segundo a qual, a partir de 1º de janeiro de 2027, o valor correspondente ao Imposto Seletivo passará a integrar a base de cálculo do ICMS nas hipóteses alcançadas pelo dispositivo.
Esse é um exemplo concreto de como a Reforma Tributária também produzirá efeitos sobre o cálculo dos tributos antigos durante o período de transição.
ATENÇÃO À DATA
A composição da base de cálculo do ICMS precisa ser analisada conforme a legislação vigente na data da operação.
Passo a passo: como começar o cálculo de uma operação?
Passo 1 - Confirme a incidência
Antes de calcular, confirme se há ICMS nessa operação. Foi exatamente o que estudamos no #002.
Passo 2 - Identifique a base de cálculo legal
Pergunte qual valor a legislação determina como base para essa hipótese. Não assuma automaticamente que será apenas o preço da mercadoria.
Passo 3 - Verifique quais valores compõem a base
Analise, conforme o caso: ICMS, frete, seguro, juros, outras importâncias, descontos, IPI e demais elementos previstos na legislação.
Passo 4 - Identifique a alíquota correta
Verifique operação interna ou interestadual, produto ou serviço, Estado, destinatário, origem da mercadoria e tratamentos específicos.
Passo 5 - Aplique a alíquota
Com base e alíquota identificadas: ICMS = Base de cálculo × Alíquota.
Passo 6 - Verifique se existe alguma regra especial
Antes de concluir, verifique benefício fiscal, redução de base, diferimento, ST, DIFAL, Simples Nacional, FCP ou outro adicional aplicável e regime especial.
Passo 7 - Não confunda cálculo da operação com apuração
O valor destacado na operação ainda poderá participar da sistemática de débitos − créditos ± ajustes até chegarmos ao valor efetivamente devido no período.
Exemplo final simplificado
Vamos reunir tudo em uma única operação hipotética.
Uma empresa realiza uma venda interna comum. Para fins exclusivamente didáticos, suponha:
HIPÓTESE
Valor da operação já contendo o ICMS: R$ 2.000,00
Alíquota hipotética: 18%
Sem ST, DIFAL, benefício fiscal, redução de base, FCP, frete adicional, Simples Nacional ou outro tratamento específico.
CÁLCULO
Base de cálculo: R$ 2.000,00
Alíquota: 18%
ICMS da operação = R$ 2.000,00 × 18% = R$ 360,00
| Composição | Valor |
|---|---|
| Valor total da operação | R$ 2.000,00 |
| ICMS contido nesse valor | R$ 360,00 |
| Parcela restante | R$ 1.640,00 |
O ICMS não será acrescentado posteriormente aos R$ 2.000,00. Os R$ 360,00 estão dentro do valor da operação.
Resumindo: como se calcula o ICMS?
FÓRMULA BÁSICA
ICMS = Base de cálculo × Alíquota
| Etapa | Pergunta |
|---|---|
| 1 | Existe incidência? |
| 2 | Qual é a base de cálculo? |
| 3 | O que entra nessa base? |
| 4 | Qual é a alíquota? |
| 5 | Existe algum tratamento específico? |
| 6 | Qual é o ICMS da operação? |
| 7 | Quanto será efetivamente recolhido? |
A última pergunta ainda exige considerar a não cumulatividade.
Conclusão
Calcular o ICMS não significa simplesmente multiplicar o preço de uma mercadoria por um percentual encontrado em uma tabela.
A multiplicação é a parte mais fácil. O verdadeiro trabalho está em identificar corretamente a base de cálculo e a alíquota aplicáveis àquela operação.
Além disso, o ICMS possui uma característica que merece atenção especial: o próprio imposto integra sua base de cálculo. É o conhecido cálculo “por dentro”.
Quando o valor informado já representa a operação com o ICMS incorporado, aplicamos a alíquota sobre esse próprio valor. Já quando partimos de um valor líquido sem ICMS e queremos formar um preço no qual o imposto esteja embutido, precisamos fazer o chamado gross-up.
Mesmo depois de calcular o ICMS de uma operação, o valor encontrado não representa necessariamente aquilo que a empresa efetivamente recolherá ao Estado.
PRÓXIMO TRIBUTO SEM COMPLICAÇÃO
#004 - Não cumulatividade: como funcionam os créditos de ICMS?
Débito → crédito → compensação → saldo → recolhimento
Referências
BRASIL. Constituição da República Federativa do Brasil de 1988. Especialmente art. 155, § 2º. Acesso oficial
BRASIL. Lei Complementar nº 87, de 13 de setembro de 1996 - Lei Kandir. Especialmente arts. 8º, 13 a 16. Acesso oficial
BRASIL. Lei Complementar nº 123, de 14 de dezembro de 2006. Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte e regras do Simples Nacional. Acesso oficial
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Entre outras alterações, modifica regras relacionadas à transição da Reforma Tributária e à base de cálculo do ICMS. Acesso oficial
SENADO FEDERAL. Resolução nº 22, de 19 de maio de 1989. Estabelece alíquotas do ICMS nas operações e prestações interestaduais. Acesso oficial
SENADO FEDERAL. Resolução nº 13, de 25 de abril de 2012. Estabelece a alíquota interestadual aplicável a determinadas operações com bens e mercadorias importados do exterior. Acesso oficial
SUPERIOR TRIBUNAL DE JUSTIÇA. Súmula nº 457. Descontos incondicionais nas operações mercantis e base de cálculo do ICMS. Acesso oficial
Aviso: Este conteúdo tem caráter educativo e informativo. A tributação de uma operação concreta depende da legislação vigente na data do fato, da unidade federada envolvida, da mercadoria ou serviço, do regime tributário do contribuinte, dos documentos da operação e de eventuais tratamentos específicos.