Quem administra e arrecada IBS e CBS?
Entenda por que CBS e IBS têm administrações diferentes, como funciona o CGIBS e quem fiscaliza cada tributo.
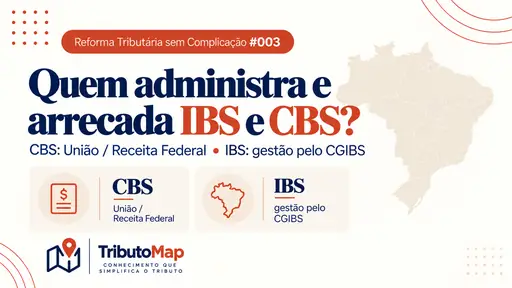
| CBS | IBS |
|---|---|
| Competência da União Administração tributária federal / Receita Federal | Competência compartilhada entre Estados, Municípios e DF Administração integrada por meio do CGIBS |
Por que essa diferença importa?
Depois de entender o que são IBS e CBS, surge uma pergunta natural: se os dois formam o IVA Dual brasileiro, quem recebe, administra e fiscaliza cada um?
A resposta exige separar quatro ideias que muitas vezes aparecem misturadas: competência tributária, administração, arrecadação e fiscalização. Essa distinção ajuda a entender por que teremos sistemas integrados sem transformar IBS e CBS em um único tributo.
1. Primeiro: competência, administração e arrecadação não são a mesma coisa
Competência tributária indica qual ente recebeu da Constituição o poder relacionado ao tributo. Administração tributária envolve regras, sistemas, apuração, cobrança e procedimentos. Arrecadação é o ingresso dos valores pagos. Fiscalização é a atividade de verificar o cumprimento das obrigações e, quando necessário, constituir o crédito tributário.
2. Quem administra a CBS?
A CBS — Contribuição Social sobre Bens e Serviços — é de competência da União. Sua administração tributária está na esfera federal e é conduzida pela Receita Federal do Brasil, dentro da estrutura de implementação da Reforma Tributária do Consumo.
O Decreto nº 12.955/2026 regulamenta a CBS e a Receita Federal vem estruturando os sistemas, orientações, pilotos, APIs e demais procedimentos necessários à operacionalização do novo tributo federal.
3. E quem arrecada a CBS?
Por ser um tributo federal, a arrecadação da CBS pertence à União e integra a administração tributária federal. O contribuinte não recolherá a CBS para Estados ou Municípios.
A forma concreta de extinção dos débitos poderá envolver diferentes mecanismos previstos na legislação, inclusive pagamento pelo contribuinte e, quando aplicável e implementado, mecanismos como o split payment. Esses mecanismos não mudam a competência federal da CBS.
4. Quem administra o IBS?
O IBS — Imposto sobre Bens e Serviços — tem competência compartilhada entre Estados, Municípios e Distrito Federal. Para evitar que cada ente administre o imposto de forma isolada, a Constituição e as leis complementares estruturaram uma administração integrada.
Essa administração ocorre por meio do Comitê Gestor do Imposto sobre Bens e Serviços — CGIBS. A Lei Complementar nº 227/2026 estabelece que Estados, Distrito Federal e Municípios exercem, de forma integrada e exclusivamente por meio do CGIBS, competências administrativas centrais relativas ao IBS, como editar o regulamento único, arrecadar o imposto, distribuir a receita e decidir o contencioso administrativo.
5. Quem participa do Comitê Gestor?
O Conselho Superior do CGIBS é formado de maneira paritária. São 54 membros titulares: 27 representantes dos Estados e do Distrito Federal e 27 representantes dos Municípios.
Essa composição busca assegurar que as duas esferas subnacionais participem da governança do imposto compartilhado. A estrutura definitiva de representação municipal e as regras de funcionamento seguem a Lei Complementar nº 227/2026 e os atos do próprio Comitê.
6. O que exatamente o CGIBS faz?
Entre as funções centrais atribuídas ao CGIBS estão:
- editar o regulamento único do IBS e uniformizar a interpretação e a aplicação da legislação;
- arrecadar o IBS, efetuar compensações e retenções previstas em lei e distribuir o produto da arrecadação;
- decidir o contencioso administrativo do IBS;
- coordenar as atividades de fiscalização e cobrança realizadas pelas administrações tributárias dos entes;
- atuar em conjunto com a Receita Federal na harmonização das regras comuns de IBS e CBS;
- desenvolver ou compartilhar soluções integradas de administração tributária e sistemas.
7. Quem arrecada o IBS?
A Lei Complementar nº 227/2026 atribui ao CGIBS a arrecadação do IBS. A própria estrutura do Comitê possui uma Diretoria de Arrecadação e Cobrança responsável, entre outras funções, por arrecadar o imposto, controlar retenções, compensações e restituições e fornecer as informações necessárias à distribuição da receita.
Portanto, embora o IBS pertença aos Estados, Municípios e Distrito Federal, sua arrecadação foi organizada de forma centralizada e integrada para evitar a multiplicação de guias, procedimentos e administrações independentes para o mesmo imposto.
8. Então o dinheiro do IBS fica com o Comitê Gestor?
Não. Arrecadar não significa ser o titular final da receita.
O CGIBS arrecada o imposto e realiza os cálculos e procedimentos necessários para distribuir o produto da arrecadação aos Estados, ao Distrito Federal e aos Municípios conforme as regras constitucionais e legais. O Comitê funciona como estrutura de administração e distribuição, e não como ente destinatário final de toda a receita do IBS.
9. E quem fiscaliza?
Na CBS, a fiscalização permanece no âmbito da administração tributária federal, isto é, da Receita Federal.
No IBS, a lógica é diferente. A Lei Complementar nº 227/2026 determina que as atividades de fiscalização, lançamento e cobrança administrativa sejam realizadas pelas administrações tributárias dos Estados, do Distrito Federal e dos Municípios, sob coordenação e integração do CGIBS.
A legislação também prevê instrumentos de integração entre CGIBS e Receita Federal, inclusive compartilhamento de informações e sistemas comuns, para evitar procedimentos contraditórios e permitir uma administração coordenada das regras que IBS e CBS compartilham.
10. Então Receita Federal e CGIBS funcionarão separados?
Juridicamente, CBS e IBS continuam separados: possuem competências e administrações próprias. Operacionalmente, porém, a Reforma prevê forte integração.
A Lei Complementar nº 214/2025 determina o desenvolvimento de soluções integradas entre Receita Federal e CGIBS, e a Lei Complementar nº 227/2026 reforça a atuação conjunta em temas comuns. Isso permite que documentos fiscais, cadastros, apuração assistida e procedimentos sejam coordenados sem eliminar a autonomia de cada tributo.
11. Quem faz o quê?
| Ponto | CBS | IBS |
|---|---|---|
| Competência | União | Estados, Municípios e Distrito Federal |
| Administração | Esfera federal / Receita Federal | Gestão integrada por meio do CGIBS |
| Arrecadação | União / administração federal | CGIBS |
| Destino da receita | União | Estados, DF e Municípios, conforme regras de distribuição |
| Fiscalização | Receita Federal | Administrações tributárias estaduais, distrital e municipais, de forma coordenada |
| Regulamentação | Poder Executivo federal, conforme a legislação | Regulamento único do IBS, no âmbito do CGIBS |
| Integração | Atuação conjunta com CGIBS em matérias comuns | Atuação conjunta com RFB em matérias comuns |
12. Um exemplo simples
Imagine uma empresa no regime regular realizando uma operação tributada por IBS e CBS. O documento fiscal poderá trazer, na mesma operação, informações dos dois tributos.
A CBS continua vinculada à esfera federal. O IBS, por sua vez, integra a estrutura administrada pelo CGIBS e sua receita será posteriormente distribuída entre os entes competentes conforme as regras do imposto.
Assim, o contribuinte poderá enxergar IBS e CBS lado a lado na rotina fiscal, mas por trás dessa operação existem duas competências tributárias diferentes e estruturas de administração distintas.
13. Atenção: estamos em 2026
Em 2026, IBS e CBS estão em fase de teste e implantação. A legislação prevê alíquotas de teste e regras transitórias próprias, além de cronogramas técnicos específicos para documentos fiscais, sistemas e obrigações acessórias.
Por isso, entender quem administrará cada tributo no modelo permanente não significa afirmar que todos os contribuintes já estejam recolhendo IBS e CBS em 2026 exatamente como ocorrerá nos anos seguintes.
14. O que precisamos guardar?
| Tributo | Mapa mental |
|---|---|
| CBS | União → Receita Federal → arrecadação federal |
| IBS | Estados + Municípios + DF → CGIBS → arrecadação e distribuição federativa |
| Fiscalização | CBS: RFB | IBS: fiscos estaduais, distrital e municipais, coordenados pelo CGIBS |
| Funcionamento conjunto | Sistemas e procedimentos integrados, sem transformar IBS e CBS em um único tributo |
Conclusão
A Reforma Tributária buscou aproximar a lógica de IBS e CBS, mas não eliminou a divisão de competências entre os entes federativos.
A CBS é um tributo federal, administrado na esfera da União pela Receita Federal. O IBS é um tributo compartilhado entre Estados, Municípios e Distrito Federal, administrado de forma integrada por meio do CGIBS, que também arrecada o imposto e distribui a receita conforme as regras legais.
Ao mesmo tempo, Receita Federal, CGIBS e administrações tributárias subnacionais terão mecanismos de integração para que o IVA Dual funcione de forma coordenada. Essa estrutura — dois tributos juridicamente distintos, mas operacionalmente harmonizados — é uma das bases do novo sistema.
Fontes oficiais principais
- Emenda Constitucional nº 132/2023 — Reforma Tributária do Consumo.
- Lei Complementar nº 214/2025 — texto consolidado, que institui IBS, CBS e Imposto Seletivo.
- Lei Complementar nº 227/2026 — estrutura, competências, arrecadação, fiscalização coordenada e distribuição do IBS.
- Decreto nº 12.955/2026 — Regulamento da CBS.
- Receita Federal — Programa, legislação e orientações da Reforma Tributária do Consumo.
- CGIBS — páginas institucionais “Quem somos” e “Conselho Superior”.