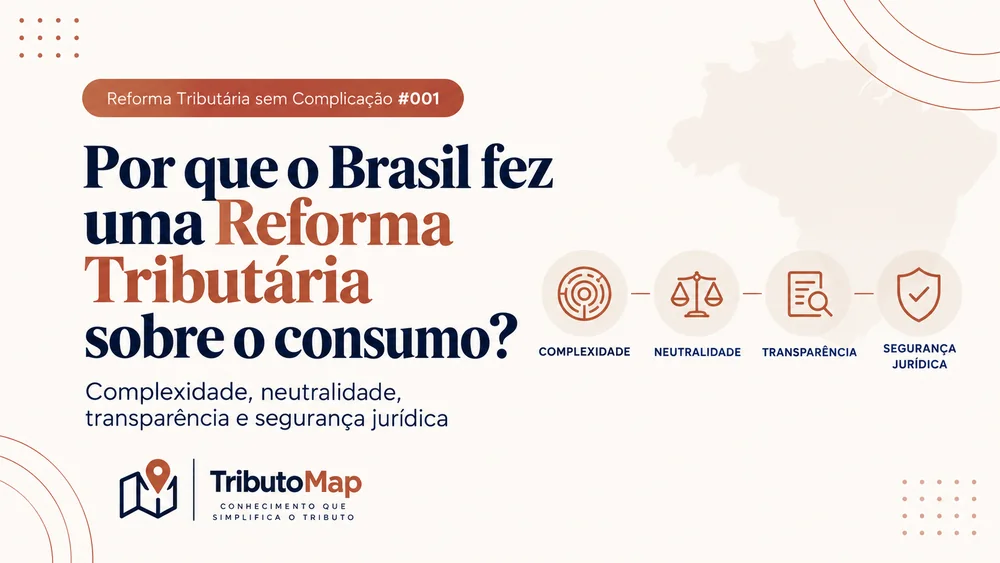
Por que o Brasil fez uma Reforma Tributária sobre o consumo?
Complexidade, neutralidade, transparência e segurança jurídica
Por que falar disso agora?
A Reforma Tributária do Consumo já começou
a fazer parte da rotina das empresas, dos profissionais contábeis e das
administrações tributárias.
Mas antes de entender CBS, IBS, Imposto
Seletivo, novas regras de crédito ou documentos fiscais, existe uma pergunta
mais básica: por que o Brasil decidiu mudar a tributação sobre o consumo?
Segundo a Receita Federal, a reforma busca
modernizar e simplificar o sistema brasileiro, aproximando-o de modelos
internacionais de Imposto sobre Valor Agregado (IVA) e criando condições para
maior eficiência econômica, transparência e segurança jurídica.
O problema não era apenas a quantidade de tributos
Quando se fala em Reforma Tributária, é
comum resumir o problema dizendo que o Brasil possuía “muitos impostos”. Mas a
questão era mais ampla.
Antes da reforma, a tributação sobre o
consumo estava distribuída principalmente entre diferentes tributos federais,
estaduais e municipais, como PIS/Pasep, Cofins, IPI, ICMS e ISS.
Além de serem administrados por entes
diferentes, esses tributos possuíam regras próprias de incidência, base de
cálculo, créditos, benefícios e obrigações. Isso fazia com que uma mesma
atividade empresarial pudesse exigir a análise simultânea de diferentes
legislações.
Na apresentação institucional da reforma, a
Receita Federal destaca justamente a necessidade de simplificação, além da
redução de distorções econômicas e da busca por regras mais claras e
consolidadas.
Neutralidade: o tributo não deveria decidir como a empresa
se organiza
Outro objetivo destacado pela Receita
Federal é a neutralidade.
Em um sistema tributário mais neutro,
decisões empresariais como produzir internamente, contratar um serviço,
terceirizar determinada etapa ou estruturar uma cadeia produtiva deveriam ser
tomadas principalmente por razões econômicas — e não porque determinada
estrutura gera um resultado tributário artificialmente melhor.
A reforma adota como referência um modelo
de IVA com base ampla e não cumulatividade, buscando reduzir distorções e
efeitos de tributação acumulada ao longo da cadeia.
|
IMPORTANTE Isso não significa que todas as operações terão exatamente o mesmo
tratamento. A própria legislação prevê regimes diferenciados e específicos. A
proposta de neutralidade é uma diretriz geral, não a eliminação de todas as
exceções. |
Mais transparência sobre os tributos
A transparência é outro ponto destacado
pela Receita Federal.
No sistema anterior, nem sempre era simples
para uma empresa — e muito menos para o consumidor — perceber quanto da
tributação estava embutido no preço de um produto ou serviço.
O novo modelo busca tornar mais clara a
tributação incidente sobre o consumo e também modificar a forma como
informações fiscais são processadas pelas empresas e pelas administrações
tributárias.
Essa mudança não será apenas jurídica. A
Receita Federal vem desenvolvendo novas soluções tecnológicas relacionadas à
Reforma Tributária, incluindo calculadora de tributos, apuração assistida,
novos ambientes de processamento e adaptações dos documentos fiscais
eletrônicos.
E o que foi criado no lugar?
Em linhas gerais, o novo modelo brasileiro
adotou um IVA Dual. Isso significa que teremos dois tributos sobre bens e
serviços funcionando de forma coordenada:
|
IVA DUAL CBS — Contribuição sobre Bens e Serviços: de competência federal. IBS — Imposto sobre Bens e Serviços: de competência de estados,
municípios e Distrito Federal. Além deles, foi criado o Imposto Seletivo (IS), aplicável às
hipóteses previstas em lei relacionadas a bens e serviços considerados
prejudiciais à saúde ou ao meio ambiente. |
Ao longo da transição, PIS e Cofins deixam de existir, ICMS e ISS são gradualmente substituídos pelo IBS e o IPI terá suas alíquotas reduzidas a zero para a maior parte dos produtos, preservadas as regras relacionadas à Zona Franca de Manaus.
Portanto, não se trata simplesmente de
trocar cinco siglas por três. A mudança envolve forma de tributação,
aproveitamento de créditos, local da tributação, documentos fiscais, apuração e
sistemas tecnológicos.
A reforma significa que todos pagarão menos imposto?
Não necessariamente.
Ao explicar os objetivos da reforma, a
Receita Federal enfatiza simplificação, neutralidade, transparência e segurança
jurídica. A reforma não deve ser interpretada como uma promessa genérica de
redução de carga tributária para cada empresa, setor ou consumidor.
O impacto dependerá de diversos fatores,
como atividade, cadeia de fornecedores, possibilidade de aproveitamento de
créditos, alíquotas aplicáveis e eventual enquadramento em regimes
diferenciados ou específicos.
|
IDEIA CENTRAL O primeiro passo é entender a nova lógica. O impacto concreto
precisa ser analisado por atividade, operação e regime. |
E onde estamos em 2026?
A Reforma Tributária deixou de ser apenas
uma discussão legislativa. Estamos em fase de implementação.
A Receita Federal mantém um programa
específico para a Reforma Tributária do Consumo, desenvolve sistemas, publica
orientações e promove, em parceria com o Conselho Federal de Contabilidade, um
curso com 18 módulos ministrados por especialistas da própria Receita que atuam
diretamente na regulamentação e na construção das soluções da reforma.
A Receita também trata 2026 como período de
adaptação e implementação das novas estruturas relacionadas a CBS e IBS.
|
PARA EMPRESAS E PROFISSIONAIS DA ÁREA FISCAL A preparação já começou. É preciso acompanhar legislação,
documentos fiscais, sistemas e orientações oficiais durante a transição. |
Resumindo
A Reforma Tributária do Consumo procura
mudar não apenas os tributos cobrados, mas a própria lógica da tributação
brasileira sobre bens e serviços.
|
QUATRO IDEIAS PARA ENTENDER A DIREÇÃO DA MUDANÇA Simplificação → Neutralidade → Transparência → Segurança jurídica |
Nos próximos conteúdos da série, vamos sair do panorama geral e entender, passo a passo, como funciona o novo sistema.
PRÓXIMO CONTEÚDO Reforma Tributária sem Complicação #002 — O que são IBS, CBS e
Imposto Seletivo? |
Fontes principais
·Receita Federal — Entenda a Reforma Tributária do Consumo
·Receita Federal — Por que o Brasil precisa de uma Reforma
Tributária?
·Receita Federal — Programa da Reforma Tributária do
Consumo
·Receita Federal/CFC — Curso Reforma Tributária do Consumo
·Receita Federal — Orientações da Reforma Tributária para
2026
·Receita Federal — Legislação da Reforma Tributária do
Consumo
Aviso: Este conteúdo tem
caráter educativo e informativo. A Reforma Tributária do Consumo está em fase
de implementação e deve ser acompanhada conforme a legislação e as orientações
oficiais vigentes.