O que são IBS, CBS e Imposto Seletivo?
Entenda as três siglas centrais da Reforma Tributária do Consumo e a lógica do IVA Dual brasileiro.
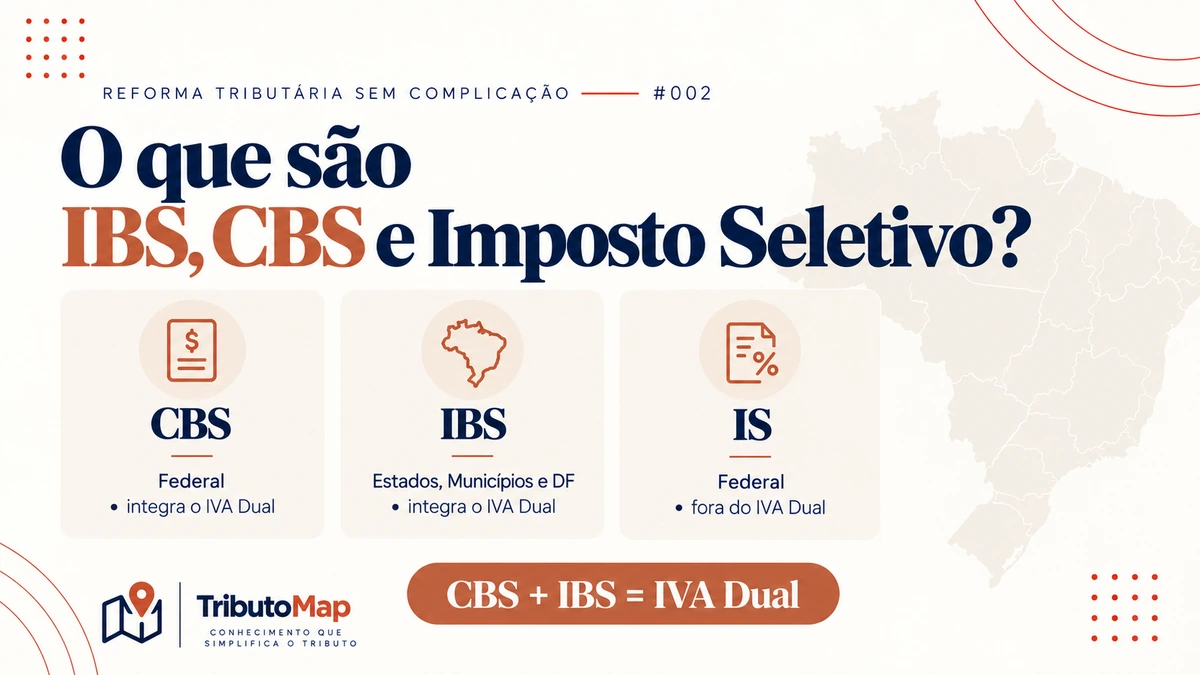
| CBS | IBS | IS |
|---|---|---|
| Federal Integra o IVA Dual |
Estados + Municípios + DF Integra o IVA Dual |
Federal Tributo separado do IVA Dual |
Por que começar por essas três siglas?
No primeiro conteúdo da série, vimos por que o Brasil decidiu reformar a tributação sobre o consumo. Agora precisamos conhecer três siglas que estarão cada vez mais presentes na rotina das empresas e dos profissionais da área fiscal: IBS, CBS e IS.
Embora tenham sido criados dentro da mesma Reforma Tributária do Consumo, eles não são exatamente a mesma coisa e não possuem a mesma função.
Neste artigo, o objetivo é apenas montar o mapa inicial do novo sistema.
1. Antes de tudo: o que é o IVA Dual?
Um dos principais pilares da Reforma Tributária do Consumo é a adoção de um modelo de Imposto sobre Valor Agregado (IVA). No Brasil, esse modelo foi estruturado de forma dual.
De maneira didática, podemos visualizar assim:
CBS — esfera federal
IBS — competência compartilhada entre Estados, Municípios e Distrito Federal
Apesar da coordenação entre os dois tributos, IBS e CBS continuam sendo tributos juridicamente distintos, com competências e administrações próprias.
2. O que é a CBS?
CBS significa Contribuição Social sobre Bens e Serviços. É um tributo de competência da União e integra o IVA Dual.
Ao longo da transição, a CBS substituirá PIS/Pasep e Cofins. A Receita Federal é a administração tributária responsável pela contribuição federal.
Em 2026, a implementação já envolve documentos fiscais, orientações oficiais, ambientes tecnológicos, piloto e APIs relacionadas à nova sistemática. Neste conteúdo, porém, não entraremos ainda nas regras de cálculo ou apuração.
3. O que é o IBS?
IBS significa Imposto sobre Bens e Serviços. Ele também integra o IVA Dual, mas sua competência é compartilhada entre Estados, Municípios e Distrito Federal.
Durante a transição, o IBS substituirá gradualmente o ICMS e o ISS.
A gestão do imposto conta com o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), cuja estrutura e funcionamento foram disciplinados pela legislação complementar.
4. Então CBS e IBS são iguais?
Não. Eles foram desenhados para funcionar de maneira coordenada e compartilham grande parte da lógica do novo IVA, mas continuam sendo tributos distintos.
| Ponto | CBS | IBS |
|---|---|---|
| Nome | Contribuição Social sobre Bens e Serviços | Imposto sobre Bens e Serviços |
| Competência | União | Estados, Municípios e Distrito Federal |
| Integra o IVA Dual? | Sim | Sim |
| Substituição principal | PIS/Pasep e Cofins | ICMS e ISS |
| Administração — visão introdutória | Receita Federal / União | Gestão compartilhada com atuação do CGIBS |
5. E o Imposto Seletivo?
O Imposto Seletivo (IS) é um tributo federal separado do IVA Dual.
Segundo a Receita Federal e a legislação da Reforma, ele foi criado para alcançar as hipóteses definidas em lei envolvendo bens e serviços prejudiciais à saúde ou ao meio ambiente. Sua lógica, portanto, é diferente da função geral de IBS e CBS.
IVA Dual = CBS + IBS
Tributo separado = Imposto Seletivo (IS)
O fato de as três siglas aparecerem juntas nos materiais da Reforma não significa que tenham exatamente o mesmo papel.
6. O Imposto Seletivo simplesmente substitui o IPI?
É melhor evitar essa simplificação.
Durante a transição, o PIS/Pasep e a Cofins serão extintos com a implantação da CBS; ICMS e ISS serão gradualmente substituídos pelo IBS; e o IPI terá suas alíquotas reduzidas a zero para a maior parte dos produtos, preservadas as regras relacionadas à Zona Franca de Manaus.
Ao mesmo tempo, entra em funcionamento o Imposto Seletivo. Por isso, não é tecnicamente adequado resumir todo esse movimento dizendo apenas que “o IS substitui o IPI”.
7. O que precisamos guardar até aqui?
| Tributo | Competência | Papel no novo sistema |
|---|---|---|
| CBS | Federal | Integra o IVA Dual |
| IBS | Estados + Municípios + DF | Integra o IVA Dual |
| IS | Federal | Tributo seletivo separado do IVA Dual |
A relação mais importante deste conteúdo é simples:
8. Não precisamos aprender tudo de uma vez
Neste segundo conteúdo, o objetivo é apenas reconhecer as três peças principais do novo sistema. Ainda não estamos respondendo perguntas como:
- Quando IBS e CBS incidem?
- Qual será a base de cálculo?
- Como funcionam as alíquotas?
- Como serão aproveitados os créditos?
- Como será feita a apuração?
- Onde o tributo será devido?
Essas questões exigem análises próprias e, por isso, não serão aprofundadas neste artigo.
Conclusão
IBS, CBS e Imposto Seletivo fazem parte da nova estrutura criada pela Reforma Tributária do Consumo, mas cumprem papéis diferentes.
A CBS é federal e substituirá PIS/Pasep e Cofins. O IBS possui competência compartilhada entre Estados, Municípios e Distrito Federal e substituirá gradualmente ICMS e ISS. Juntos, IBS e CBS formam o IVA Dual brasileiro.
Já o Imposto Seletivo é um tributo federal separado, direcionado às hipóteses definidas em lei envolvendo bens e serviços prejudiciais à saúde ou ao meio ambiente.
Fontes oficiais principais
- Receita Federal — Entenda a Reforma Tributária do Consumo
- Receita Federal — Programa da Reforma Tributária do Consumo
- Receita Federal/CFC — Curso Reforma Tributária do Consumo
- Lei Complementar nº 214/2025 — texto compilado
- Lei Complementar nº 227/2026 — marco complementar da regulamentação