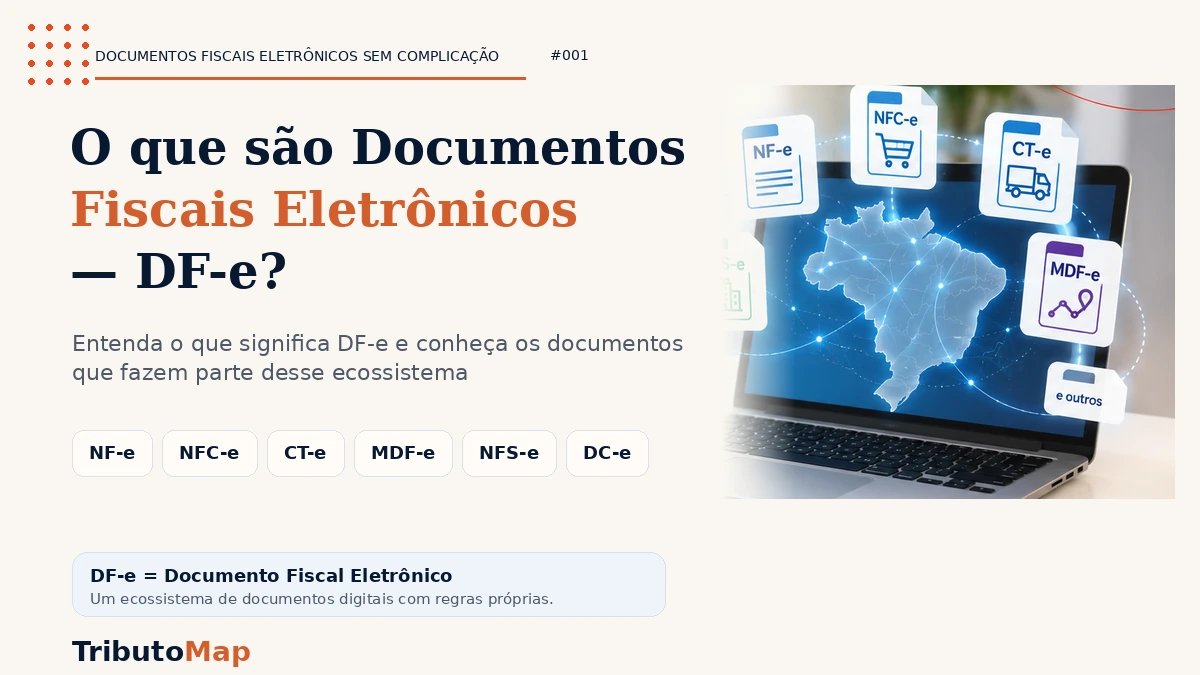
O que são Documentos Fiscais Eletrônicos — DF-e?
Entenda o que significa DF-e e conheça os documentos que fazem parte desse ecossistema
Quando falamos em documento fiscal, é comum pensar imediatamente em uma nota fiscal.
Mas o ambiente fiscal eletrônico brasileiro é muito maior do que isso.
Existem documentos específicos para registrar venda de mercadorias, prestação de serviços, transporte de cargas, transporte de passageiros, energia elétrica, serviços de comunicação e diversas outras situações.
É nesse contexto que aparece a expressão: DF-e — Documento Fiscal Eletrônico.
DF-e não significa apenas “nota fiscal em PDF”. Estamos falando de documentos estruturados eletronicamente, criados conforme regras, leiautes e procedimentos definidos para cada modelo.
1. O que significa DF-e?
DF-e é uma expressão utilizada para se referir ao conjunto de documentos fiscais gerados, transmitidos, processados e armazenados eletronicamente.
A própria Receita Federal trata os Documentos Fiscais Eletrônicos como um conjunto que inclui, por exemplo, notas fiscais, conhecimentos de transporte e manifestos eletrônicos.
Um dos exemplos mais conhecidos é a NF-e — Nota Fiscal Eletrônica.
O Portal Nacional da NF-e define a NF-e como um documento de existência exclusivamente digital, emitido e armazenado eletronicamente, destinado a documentar operações para fins fiscais. Sua validade jurídica está relacionada às condições previstas no respectivo sistema, incluindo assinatura digital e Autorização de Uso.
Essa lógica de documento originalmente eletrônico também aparece em outros modelos. O CT-e, por exemplo, é oficialmente definido como documento de existência apenas digital destinado a documentar prestações de serviço de transporte de cargas.
2. Por que os documentos fiscais se tornaram eletrônicos?
Antes da expansão dos DF-e, grande parte das obrigações fiscais era baseada em documentos impressos.
A digitalização permitiu substituir progressivamente documentos em papel por arquivos eletrônicos capazes de ser transmitidos e processados pelos sistemas das administrações tributárias.
No caso da NF-e, o próprio Portal Nacional explica que o projeto alterou a sistemática de emissão da nota em papel para uma nota fiscal eletrônica com validade jurídica.
Entre os efeitos desse processo estão:
- redução da utilização de papel;
- transmissão eletrônica das informações;
- padronização dos dados;
- possibilidade de validações automatizadas;
- consulta eletrônica dos documentos;
- integração com sistemas empresariais;
- maior disponibilidade de informações para as administrações tributárias.
Isso significa que o documento fiscal passou a fazer parte de um ecossistema tecnológico, e não apenas de uma obrigação de impressão.
3. Todo DF-e é uma nota fiscal?
Não.
Esse é um ponto importante. “Documento Fiscal Eletrônico” é uma categoria ampla.
Dentro dela existem notas fiscais, mas também:
- conhecimentos de transporte;
- manifestos;
- bilhetes de passagem;
- declarações eletrônicas;
- documentos específicos para determinados setores.
Toda NF-e é um DF-e, mas nem todo DF-e é uma NF-e.
4. Quais são alguns dos tipos de DF-e?
O ecossistema atualmente inclui diferentes documentos, cada um com finalidade própria. Em 2026, o cronograma oficial relacionado ao IBS e à CBS cita diversos deles expressamente.
| Documento | Finalidade geral |
|---|---|
| NF-e | Documentar fornecimentos de bens e outras operações abrangidas pelo modelo |
| NFC-e | Documentar operações de varejo ao consumidor |
| CT-e | Documentar prestações de transporte de cargas |
| CT-e OS | Documentar determinadas prestações de transporte e outros serviços abrangidos pelo modelo |
| MDF-e | Reunir e controlar informações dos documentos relacionados ao transporte de cargas |
| NFS-e | Documentar prestações de serviços |
| NFS-e Via | Documento específico relacionado à exploração de vias |
| NFCom | Documentar prestações de serviços de comunicação |
| NF3e | Documentar fornecimento de energia elétrica |
| BP-e | Documentar transporte de passageiros |
| GTV-e | Documentar determinadas operações relacionadas ao transporte de valores |
| DC-e | Documentar transporte de bens e mercadorias quando não houver obrigação de emissão de outro documento fiscal |
| NFAg | Documento eletrônico relacionado a água e saneamento |
| NF-e ABI | Documento eletrônico destinado à alienação de bens imóveis |
A Receita Federal e o CGIBS vêm publicando cronograma específico de implementação e obrigatoriedade para os documentos relacionados ao novo sistema de IBS e CBS.
Essa relação não deve ser interpretada como uma lista imutável. O ecossistema de DF-e evolui: novos modelos podem ser criados, leiautes podem ser alterados e documentos podem receber novas funções.
5. E a DC-e?
A DC-e — Declaração de Conteúdo eletrônica merece atenção porque sua finalidade é diferente da tradicional nota fiscal.
Ela foi instituída pelo Ajuste SINIEF 05/2021, juntamente com a DACE — Declaração Auxiliar de Conteúdo Eletrônica.
Segundo o próprio Portal da DC-e, ela é utilizada no transporte de bens e mercadorias quando não há obrigatoriedade de emissão de documento fiscal, substituindo situações em que anteriormente era utilizada uma declaração de conteúdo em papel.
DC-e = documento eletrônico DACE = documento auxiliar da DC-e
A DC-e também está expressamente contemplada no cronograma de implementação dos documentos fiscais eletrônicos relacionado ao IBS e à CBS em 2026.
6. O PDF ou o papel que recebemos é o próprio documento fiscal eletrônico?
Nem sempre.
Esse é um dos conceitos mais importantes para começar a entender os DF-e.
Na NF-e, por exemplo, o arquivo eletrônico corresponde ao documento fiscal. O DANFE — Documento Auxiliar da Nota Fiscal Eletrônica — é apenas uma representação auxiliar.
O próprio Portal Nacional esclarece que o DANFE não substitui a NF-e e serve, entre outras funções, para acompanhar a mercadoria e permitir a consulta do documento eletrônico por meio da chave de acesso.
A mesma lógica aparece em outros documentos:
| Documento eletrônico | Documento auxiliar |
|---|---|
| NF-e | DANFE |
| CT-e | DACTE |
| DC-e | DACE |
O DACTE também é oficialmente definido como uma representação gráfica resumida do CT-e.
Documento eletrônico e documento auxiliar não são necessariamente a mesma coisa. Visualizar uma representação em PDF não significa que aquele PDF seja o arquivo fiscal eletrônico original.
7. Então onde estão as informações do DF-e?
Os documentos fiscais eletrônicos seguem estruturas de dados padronizadas.
Em muitos desses sistemas, as informações são organizadas em arquivos eletrônicos conforme schemas e leiautes definidos tecnicamente.
No caso da NF-e e do CT-e, por exemplo, o XML é parte central dessa estrutura.
A DC-e também possui schemas XSD, leiaute e regras de validação publicados oficialmente.
Já a NFS-e padrão nacional possui documentação técnica própria, com manuais, APIs, esquemas XSD, anexos e regras específicas.
Isso é importante porque o profissional fiscal não deve enxergar o DF-e apenas como aquilo que aparece visualmente na tela.
Existe uma estrutura de informações utilizada por sistemas empresariais e fiscais.
8. Todos os DF-e funcionam exatamente da mesma forma?
Não.
Embora exista uma lógica comum de digitalização e padronização, cada documento possui sua própria regulamentação e especificação técnica.
Podem variar, por exemplo:
- quem deve emitir;
- em qual situação é utilizado;
- órgão ou ambiente responsável;
- leiaute;
- campos obrigatórios;
- forma de assinatura;
- procedimento de autorização;
- eventos disponíveis;
- documento auxiliar;
- regras de cancelamento;
- contingência;
- prazos e condições de utilização.
Por isso, aprender “DF-e” não significa decorar um único procedimento aplicável a todos os documentos.
9. Como funciona, de maneira simplificada, um DF-e?
Em vários modelos sujeitos a autorização, podemos visualizar um fluxo básico parecido com este:
| Etapa | Fluxo didático |
|---|---|
| 1 | O sistema do emitente gera as informações |
| 2 | O arquivo eletrônico é estruturado conforme o leiaute aplicável |
| 3 | O documento é transmitido ao ambiente autorizador |
| 4 | O sistema realiza validações |
| 5 | Havendo autorização, é retornado o protocolo correspondente |
| 6 | O documento eletrônico e seus eventos passam a integrar a rotina fiscal e de armazenamento |
Na NF-e, por exemplo, o Portal Nacional descreve a geração do arquivo eletrônico, assinatura digital, transmissão à Secretaria da Fazenda, pré-validação e retorno da Autorização de Uso.
Esse fluxo é didático. Não devemos assumir que cada DF-e possui exatamente o mesmo processo técnico.
10. DF-e é a mesma coisa que escrituração fiscal digital?
Não.
Um documento fiscal eletrônico normalmente registra uma operação, prestação ou fato específico.
Já uma escrituração digital organiza e transmite conjuntos de informações fiscais relativas à atividade do contribuinte em determinado contexto ou período.
| Exemplo | Classificação |
|---|---|
| NF-e | Documento fiscal eletrônico |
| EFD ICMS/IPI | Escrituração fiscal digital |
A Receita Federal distingue os Documentos Fiscais Eletrônicos das escriturações digitais ao apresentar separadamente DF-e, ECD, ECF, EFD e outras obrigações digitais.
Emitir um documento fiscal e escriturar uma operação são etapas relacionadas, mas não são a mesma obrigação.
11. E o que a Reforma Tributária muda nesse cenário?
A Reforma Tributária torna os DF-e ainda mais importantes.
IBS, CBS e, quando aplicável, Imposto Seletivo exigem adaptações nos documentos eletrônicos e nos sistemas que os processam.
Em 2026, Receita Federal e CGIBS passaram a publicar cronogramas, Notas Técnicas, novos campos e regras específicas para adequar diferentes DF-e ao novo sistema tributário.
Isso não significa que todos os documentos mudem da mesma forma ou na mesma data.
Cada modelo possui seu próprio leiaute + sua Nota Técnica + suas regras + seu cronograma.
Por isso, acompanhar a Reforma Tributária também exige acompanhar a evolução dos DF-e.
12. Por que o profissional fiscal precisa entender DF-e?
Porque grande parte da rotina fiscal começa ou passa por esses documentos.
Ao receber uma operação, o profissional pode precisar verificar:
- qual documento deveria ter sido emitido;
- se o documento corresponde à operação;
- quem são emitente e destinatário;
- mercadorias ou serviços envolvidos;
- CFOP;
- NCM;
- CST ou CSOSN;
- bases de cálculo;
- alíquotas;
- valores dos tributos;
- eventos;
- cancelamentos;
- informações adicionais;
- novos campos relacionados a IBS, CBS e IS.
Portanto, saber apenas “lançar a nota no sistema” é diferente de entender o documento fiscal eletrônico que está sendo escriturado.
Um mapa inicial dos DF-e
| Pergunta | Resposta |
|---|---|
| O que significa DF-e? | Documento Fiscal Eletrônico |
| DF-e é apenas NF-e? | Não |
| Todo DF-e é uma nota fiscal? | Não |
| O PDF é necessariamente o documento fiscal eletrônico? | Não |
| Existem documentos auxiliares? | Sim |
| Cada DF-e possui regras próprias? | Sim |
| Existem leiautes e validações técnicas? | Sim |
| A Reforma Tributária está alterando os DF-e? | Sim |
| DC-e faz parte desse ecossistema? | Sim |
| Escrituração digital é a mesma coisa que DF-e? | Não |
Conclusão
Documento Fiscal Eletrônico não é sinônimo apenas de NF-e.
DF-e é um ecossistema de documentos digitais, criado para registrar diferentes tipos de operações e prestações fiscais de forma estruturada e eletrônica.
Dentro dele encontramos documentos como NF-e, NFC-e, CT-e, MDF-e, NFS-e, NFCom, NF3e, BP-e e DC-e, entre outros.
Cada um possui finalidade, regras e especificações próprias.
Também é essencial diferenciar o documento eletrônico de sua representação auxiliar. Um DANFE, DACTE ou DACE pode facilitar consulta ou acompanhamento, mas não deve ser confundido automaticamente com o arquivo eletrônico que constitui o documento correspondente.
E essa compreensão se tornou ainda mais importante com a Reforma Tributária, porque os DF-e estão sendo adaptados para receber informações relacionadas a IBS, CBS e Imposto Seletivo, conforme as regras e cronogramas específicos de cada documento.
Antes de aprender a preencher campos ou conferir tributos, portanto, precisamos entender primeiro qual documento estamos analisando e qual é a função dele dentro da operação.
Referências oficiais principais
- Portal Nacional da NF-e — conceito, funcionamento e DANFE. Acesso oficial
- Portal Nacional do CT-e — conceito e DACTE. Acesso oficial
- Portal Nacional da NFS-e — conceito e documentação técnica. Acesso oficial
- Portal da DC-e — legislação, manuais, schemas e DACE. Acesso oficial
- Receita Federal — Reforma Tributária do Consumo e implementação dos documentos fiscais eletrônicos. Acesso oficial
- CGIBS — atos e orientações relacionadas à implementação do IBS. Acesso oficial
Conteúdo educativo e informativo. A utilização de cada documento fiscal depende da legislação, do tipo de operação, do contribuinte, do ente competente e das especificações técnicas vigentes.